La era del exceso
Por un lado, el precio de la fibra de carbono de uso general ha caído por debajo de la línea de costos; por otro, existe una escasez de fibra de carbono de alta gama para el sector aeroespacial. Con las pequeñas y medianas empresas atrapadas en medio, ¿cuál es el camino hacia adelante?
el 'oro negro' ya no brilla con tanta intensidad.
En 2025, la capacidad de producción operativa de fibra de carbono de China ascendía a aproximadamente 171 000 toneladas métricas, lo que representa el 52,5 % de la capacidad total mundial y consolida firmemente su posición como el mayor productor mundial. Sin embargo, la realidad detrás de estas cifras es una sobrecapacidad severa en fibra de carbono de uso general de grados T300 y T400, con una competencia feroz derivada de la homogeneidad de los productos y márgenes de beneficio reducidos para las empresas.
En 2024, las empresas líderes del sector informaron pérdidas por primera vez, mientras que varios fabricantes de larga trayectoria vieron su desempeño disminuir por primera vez tras años de crecimiento sostenido. Muchas pequeñas y medianas empresas se han visto atrapadas en guerras de precios, con presiones operativas cada vez más agudas.
En marcado contraste, el precio unitario de la fibra de carbono en el sector aeroespacial es de aproximadamente 80 USD por kilogramo, mientras que en el sector de la energía eólica es tan solo de 12 USD por kilogramo. El mercado de gama alta ofrece sustanciales beneficios, pero las barreras de entrada son extremadamente altas.
Es precisamente esta contradicción estructural la que representa una oportunidad para que las pequeñas y medianas empresas logren un avance decisivo.
Ir más allá del ‘transportador de fibra’ para expandirse hacia aplicación -orientadas a soluciones
Los segmentos más rentables de la cadena de valor de la fibra de carbono no son la producción de fibra virgen ni la carbonización, sino más bien el diseño de materiales compuestos, los procesos de moldeo y el desarrollo de escenarios de aplicación.
Las pequeñas y medianas empresas (PYMEs) tienen una escala reducida y capital limitado; si se centran únicamente en la producción de fibra virgen, no tienen ninguna posibilidad de competir con las economías de escala de los gigantes industriales. El camino a seguir consiste en ‘moverse aguas abajo’ —acercarse a los escenarios de uso final y desarrollar soluciones de aplicación.
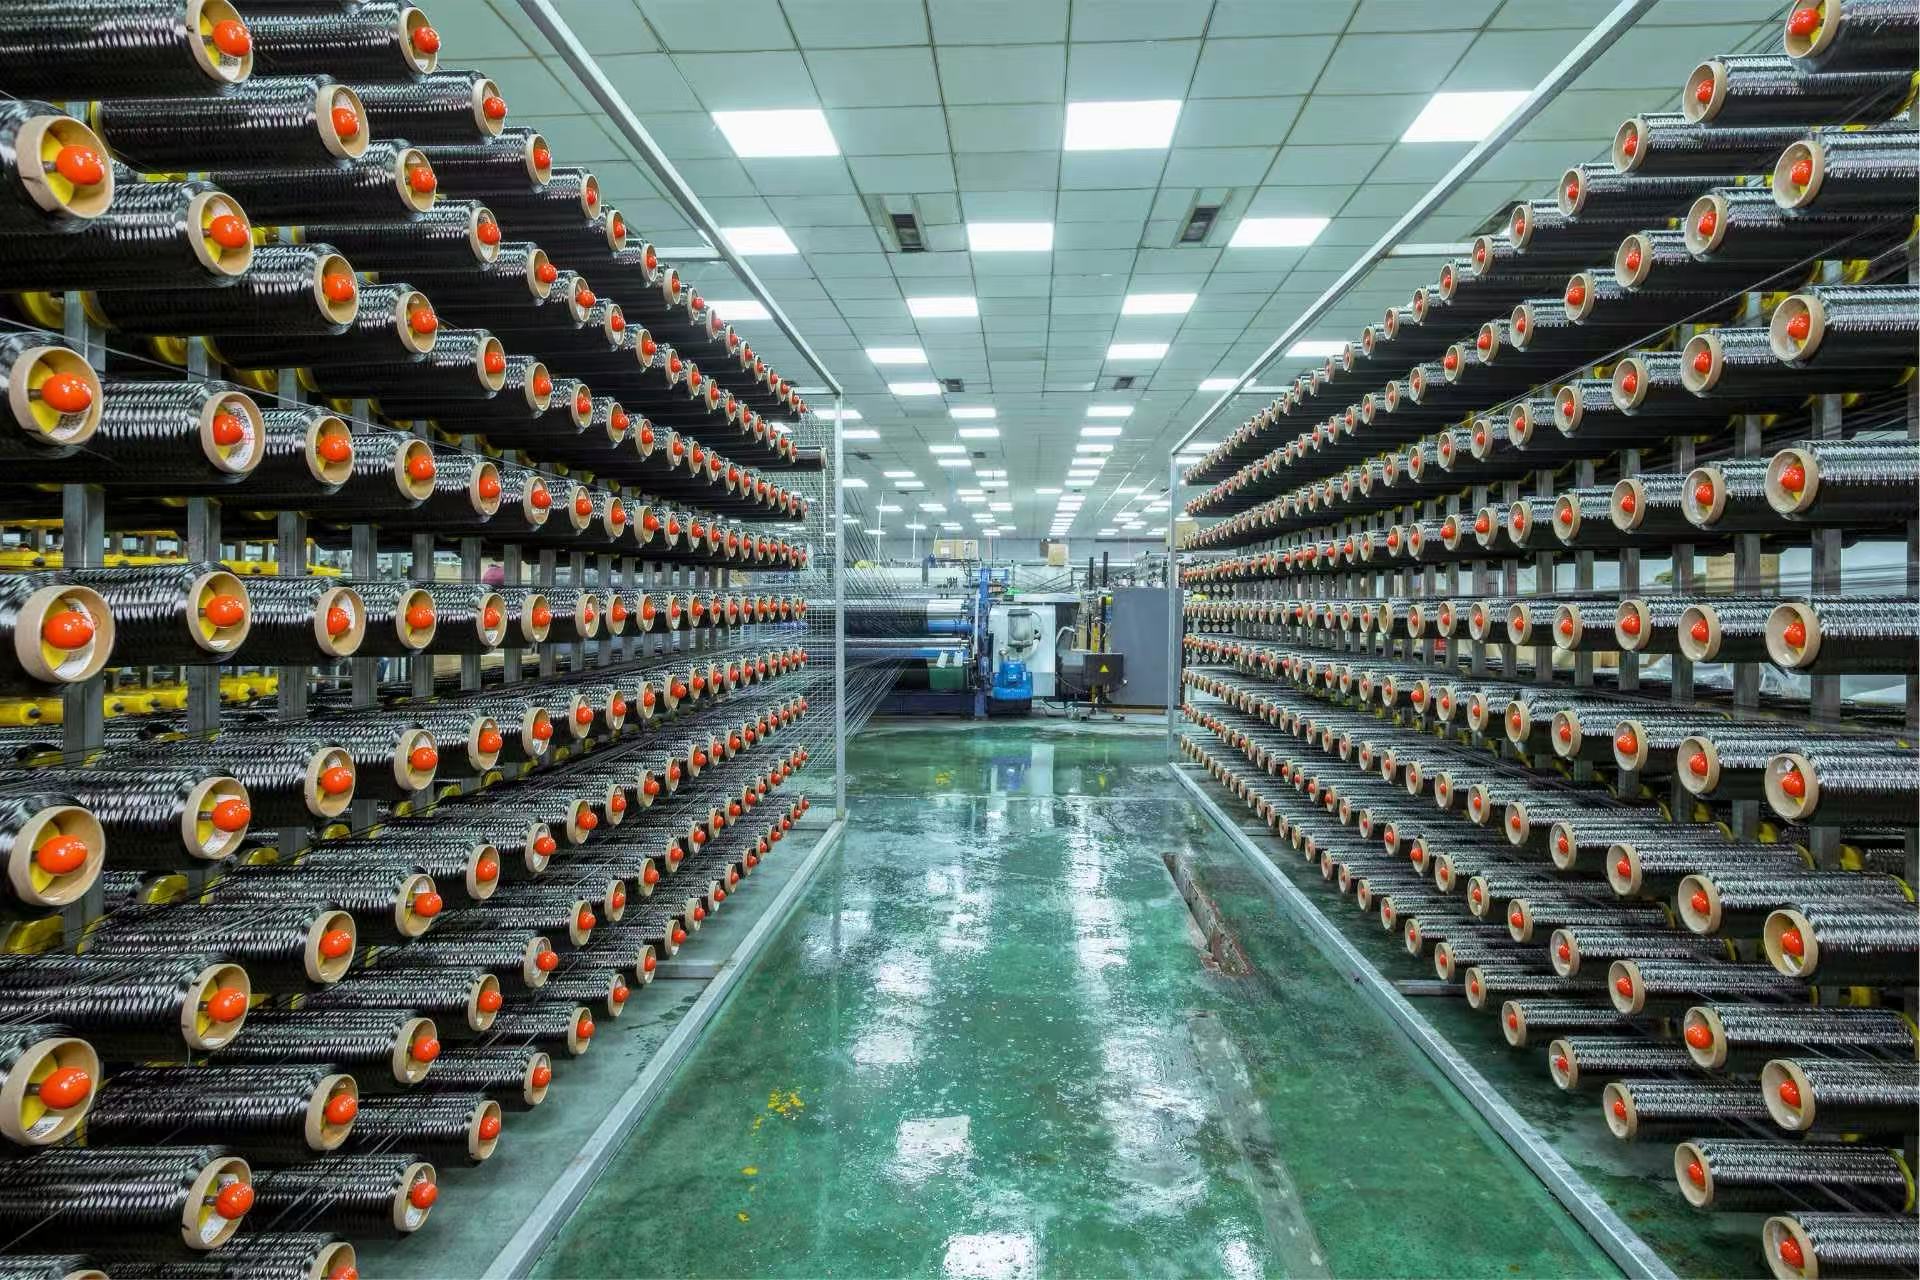
Una pequeña empresa de compuestos del sur de China ha desarrollado de forma independiente equipos de curado y moldeo a alta temperatura para transformar fibra de carbono en hélices para drones. En comparación con los procesos tradicionales, esto reduce a la mitad el número de pasos de producción y disminuye los requisitos de mano de obra en un 60 %; el 60 % de sus productos se exporta al extranjero, con ventas anuales superiores a 10 millones de yuanes.
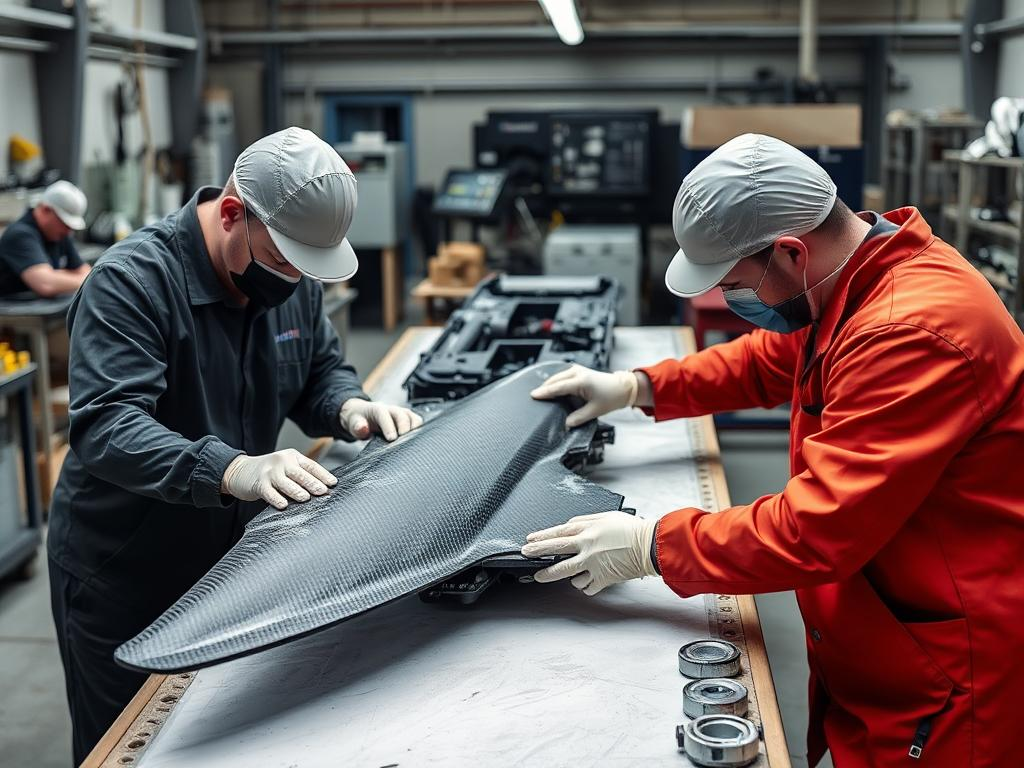
Otra empresa, que ha ampliado su actividad desde el procesamiento de metales al sector de los compuestos de fibra de carbono, se especializa en la reducción de peso de vehículos automotrices. Suministra componentes de fibra de carbono a varias marcas de vehículos todo terreno y vehículos comerciales, con un volumen anual de suministro superior a 400 000 unidades y un crecimiento de ingresos superior al 40 por ciento.
La lógica central es la siguiente: en lugar de vender materias primas, es preferible vender componentes. Al convertirse en proveedor de fabricantes originales de equipo (OEM) del sector downstream, tanto su poder de negociación como su fidelidad de clientes aumentarán significativamente.
Enfocarse en mercados especializados: convertirse en un gran jugador en un mercado pequeño
No intente competir directamente con los gigantes en mercados generales como la energía eólica o los deportes y el ocio. Las pequeñas y medianas empresas deben identificar mercados especializados emergentes que los gigantes bien pasen por alto o no puedan ingresar.
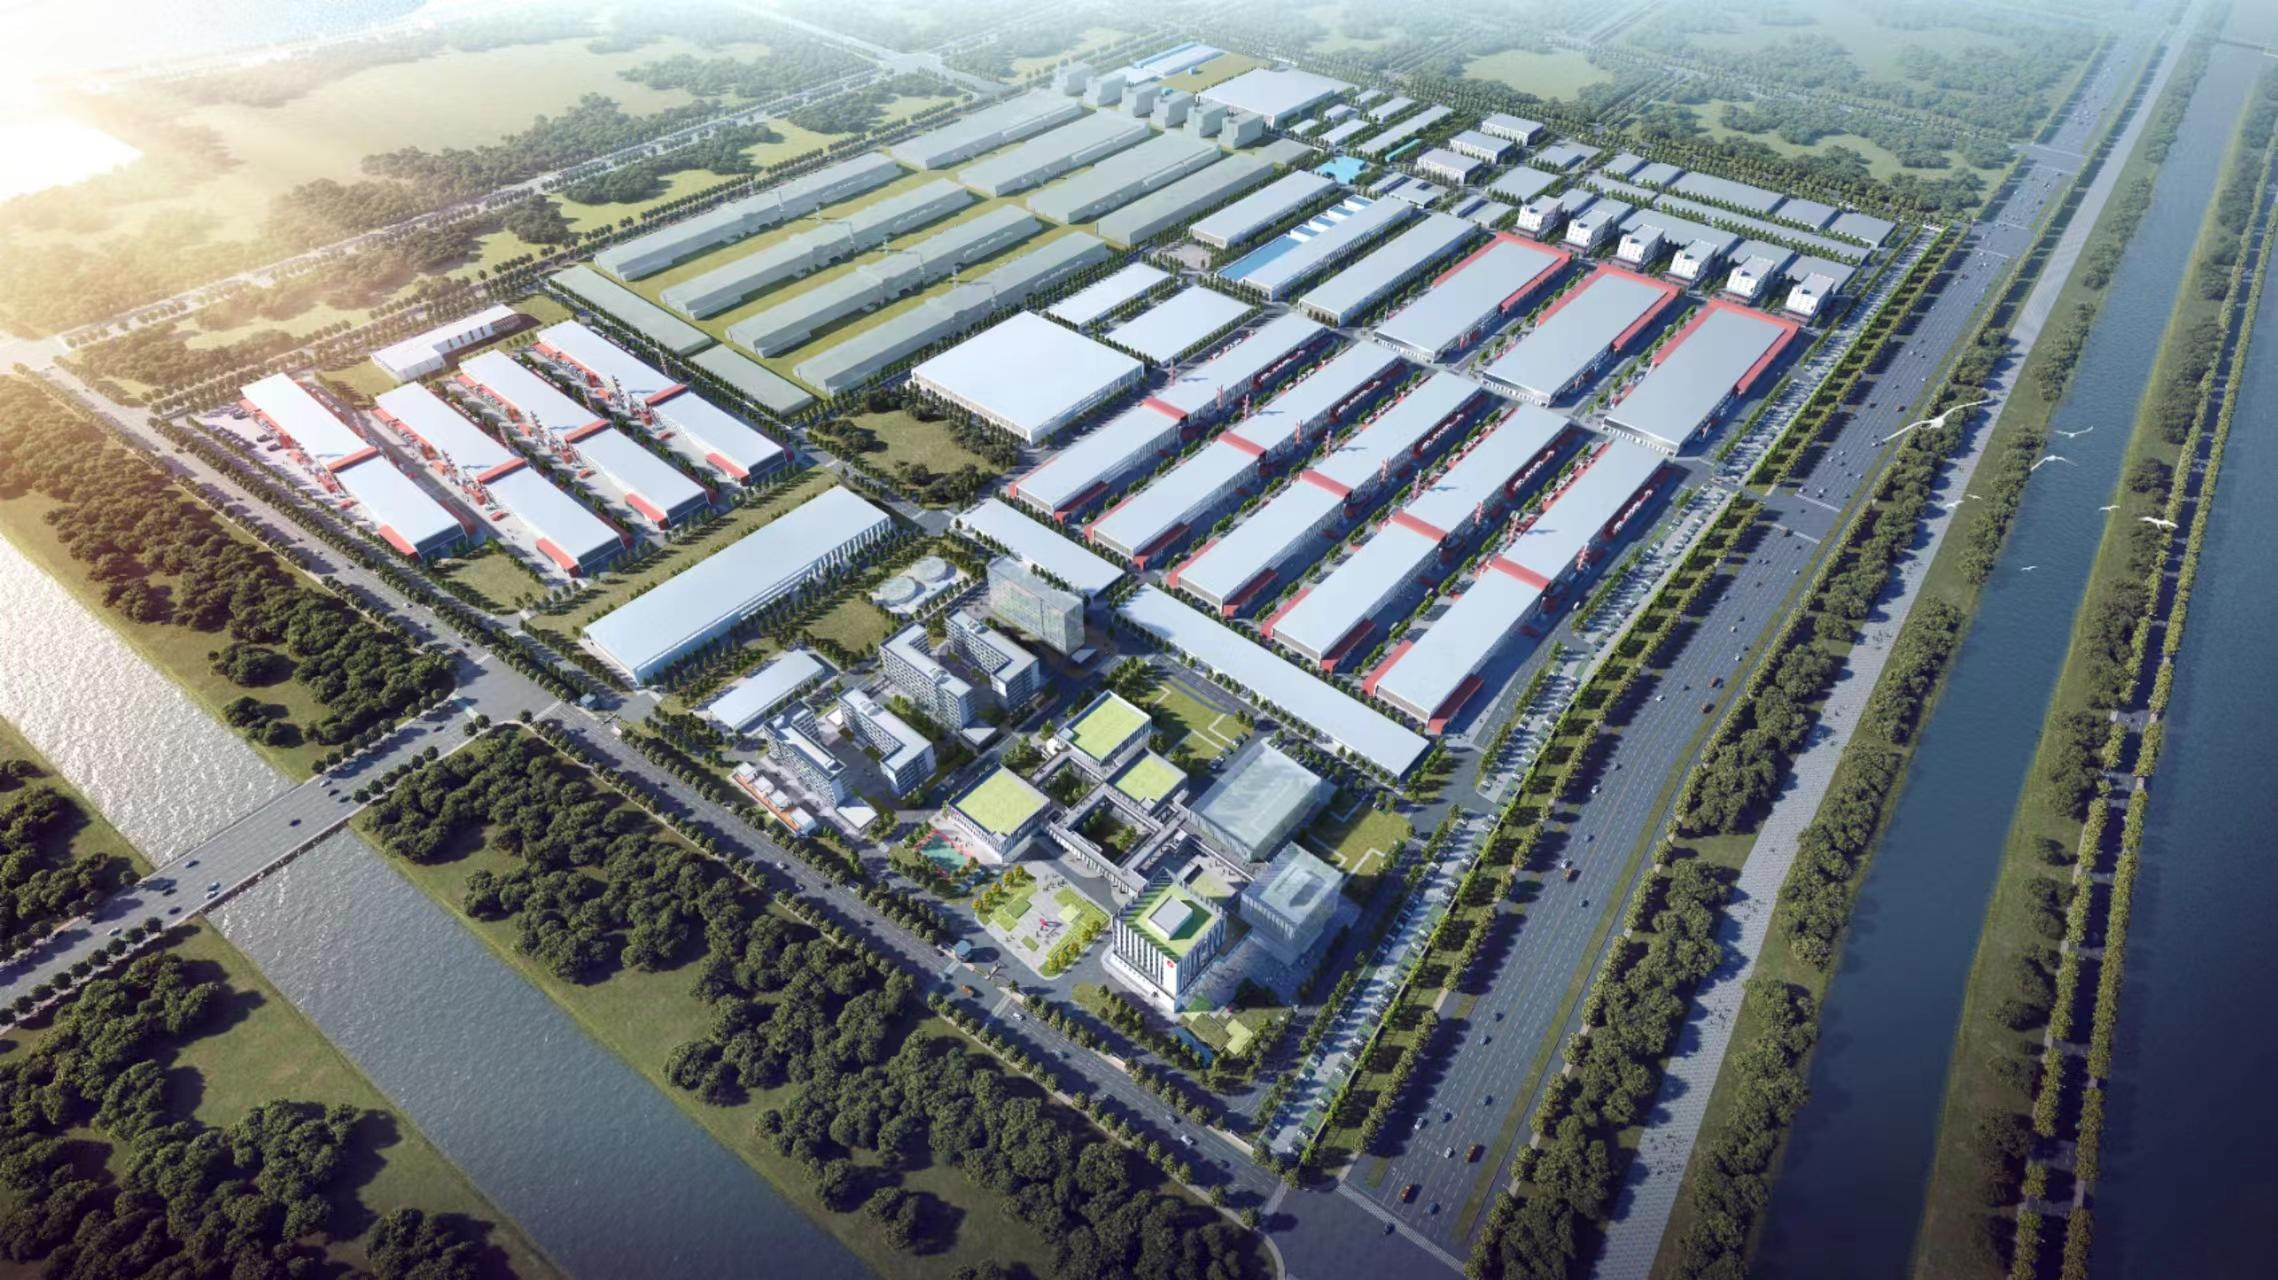
Una PYME, que originalmente fabricaba cilindros de gas de alta presión para uso doméstico, alcanzó un techo en su sector e hizo una transición decidida hacia el espacio comercial. Aprovechando su experiencia previa en tecnología de bobinado de filamento compuesto, ingresó con éxito a la cadena de suministro aeroespacial, produciendo cilindros de gas ultraligeros de fibra de carbono y tanques de combustible para cohetes. Actualmente, los ingresos procedentes de productos aeroespaciales representan más de un tercio de los ingresos totales de la empresa, con un valor anual de producción cercano a los 100 millones de yuanes y pedidos reservados con hasta dos años de antelación.
Un fabricante de equipos de pesca del noreste ha ampliado su proceso de producción de cañas de pescar de fibra de carbono a bastones de esquí y palos de hockey, e incluso ha obtenido nuevos pedidos de componentes estructurales para robots humanoides, duplicando sus ingresos año tras año.
«Especializado, refinado, distintivo e innovador» no es meramente un eslogan, sino una estrategia para consolidar una posición en territorios inexplorados, más allá del alcance de los gigantes industriales.
Aprovechar los conglomerados industriales para beneficiarse de los avances ajenos
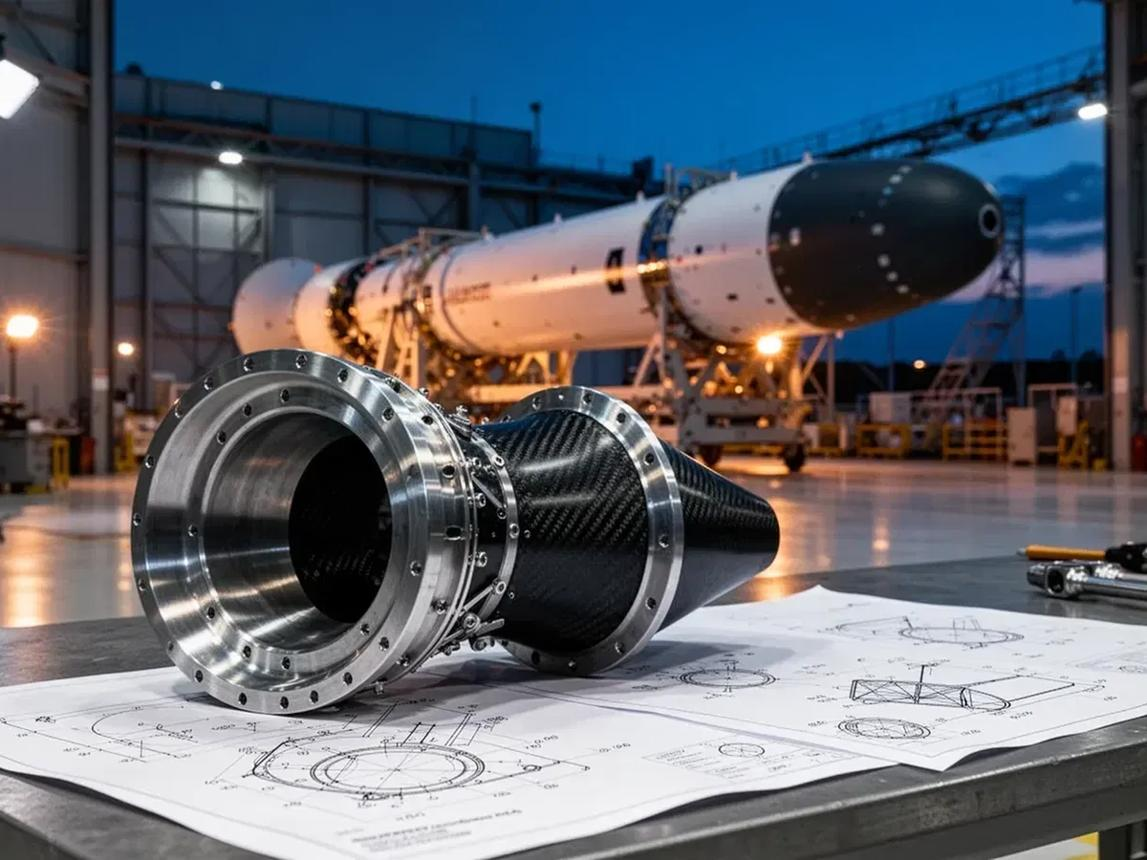
La era del trabajo aislado ha terminado. La industria de fibra de carbono está desarrollando una cadena de valor completa que abarca «fabricación de equipos, producción de precursores, preparación de fibras, materiales compuestos y aplicaciones»; integrarse en conglomerados industriales constituye una forma eficaz para que las pequeñas y medianas empresas reduzcan los costos de la cadena de suministro y mejoren sus tiempos de respuesta.
Después de que una nueva empresa de materiales de la región costera oriental estableciera sus operaciones en un parque industrial de fibra de carbono, descubrió que podía ‘abastecerse de todos los materiales auxiliares sin salir del parque’; el acceso al mercado para resinas especializadas y prepregs también se puede gestionar íntegramente dentro del parque. Esta profunda integración y sinergia dentro de la cadena industrial les ha permitido alcanzar un volumen anual de pedidos de casi 50 millones de yuanes.
Ya se han formado agrupaciones industriales de fibra de carbono en lugares como Changzhou (Jiangsu), Weihai (Shandong) y Keqiao (Zhejiang), donde los gobiernos locales brindan apoyo mediante fondos industriales y políticas específicas. Al integrarse activamente en estos ecosistemas, las PYME no solo obtienen pedidos, sino también colaboración tecnológica y apoyo en talento.
Buscar beneficios mediante una ‘posición premium’, incluso si eso significa avanzar tan solo un pequeño paso
El consenso dentro del sector es que hay un exceso de oferta en el segmento bajo y una escasez en el segmento alto. En cuanto a la fibra de carbono de alto rendimiento de grado T700 y superior, muy pocas empresas nacionales son capaces de producirla en masa de forma estable, y sus precios se mantienen en un nivel relativamente alto.
Aunque las pequeñas y medianas empresas ciertamente carecen de la capacidad para abordar directamente el T800, pueden crear un nicho especializándose en parámetros técnicos específicos.
Por ejemplo, algunas empresas se especializan en tejidos de fibra de carbono de alto módulo diseñados específicamente para equipos de pesca de gama alta, cuyas propiedades mecánicas y físicas son de 15 a 20 veces superiores a las del acero. Otro ejemplo son las empresas centradas en compuestos termoplásticos: comparados con los materiales termoestables, los compuestos de fibra de carbono termoplásticos son reciclables y representan una tendencia futura, aunque pocas empresas nacionales tienen capacidad para producirlos. Establecer barreras técnicas en el «mercado de cola larga» puede ayudar asimismo a evitar la guerra de precios.
La industria de fibra de carbono se encuentra actualmente en un período de transición, pasando simplemente de ‘ser capaz de producir’ a ‘producir bien’. Una consolidación de la capacidad productiva de productos de uso general es inevitable, pero para las pequeñas y medianas empresas existen tres vías para sobrevivir en medio de esta crisis: expandirse hacia aplicaciones de etapas posteriores de la cadena de valor, especializarse en segmentos de nicho y alinearse con agrupaciones industriales.
No hay necesidad de ser excesivamente autocrítico. Como expresó un experto del sector: ‘Quienes trabajan en el sector manufacturero deben encarnar el espíritu indomable de un luchador y mantenerse al ritmo del desarrollo industrial.’
El valor del ‘oro negro’ se materializará, finalmente, mediante el trabajo constante.
Copyright © 2026 Zhangjiagang Weinuo Composites Co., Ltd. Todos los derechos reservados
 EN