Era nadmiaru
Z jednej strony cena uniwersalnego włókna węglowego spadła poniżej poziomu kosztów; z drugiej strony występuje niedobór wysokiej klasy włókna węglowego przeznaczonego do sektora lotniczo-kosmicznego. W tej sytuacji małe i średnie przedsiębiorstwa znajdują się w trudnym położeniu – gdzie leży droga naprzód?
„Czarny złoty” nie lśni już tak jasno.
W 2025 roku działająca moc produkcyjna włókna węglowego w Chinach wynosiła około 171 000 ton metrycznych, co stanowiło 52,5 procent całkowitej światowej mocy produkcyjnej i utrzymywało bezsporne pozycje Chin jako największego na świecie producenta. Jednak za tymi liczbami kryje się surowa rzeczywistość: występuje poważne nadmiernie wykorzystanie mocy produkcyjnej dla uniwersalnego włókna węglowego typu T300 i T400, a silna konkurencja wynikająca z jednolitości produktów oraz niskich marż zysku stawia przed firmami poważne wyzwania.
W 2024 roku wiodące firmy w sektorze po raz pierwszy zgłosiły straty, podczas gdy kilka dawno istniejących producentów odnotowało spadek wyników po latach ciągłego wzrostu. Wiele małych i średnich przedsiębiorstw znalazło się w pułapce cenowych wojen, a presja operacyjna staje się coraz bardziej ostra.
W wyraźnym kontraście cena jednostkowa włókna węglowego w sektorze lotniczo-kosmicznym wynosi około 80 USD za kilogram, podczas gdy w sektorze energetyki wiatrowej wynosi zaledwie 12 USD za kilogram. Rynek wysokiej klasy oferuje znaczne zyski, jednak bariery wejścia są bardzo wysokie.
Właśnie ta sprzeczność strukturalna stanowi możliwość dla małych i średnich przedsiębiorstw, aby przebić się.
Przejście poza „nośnik włókna” w celu rozszerzenia na zastosowanie rozwiązania zorientowane na
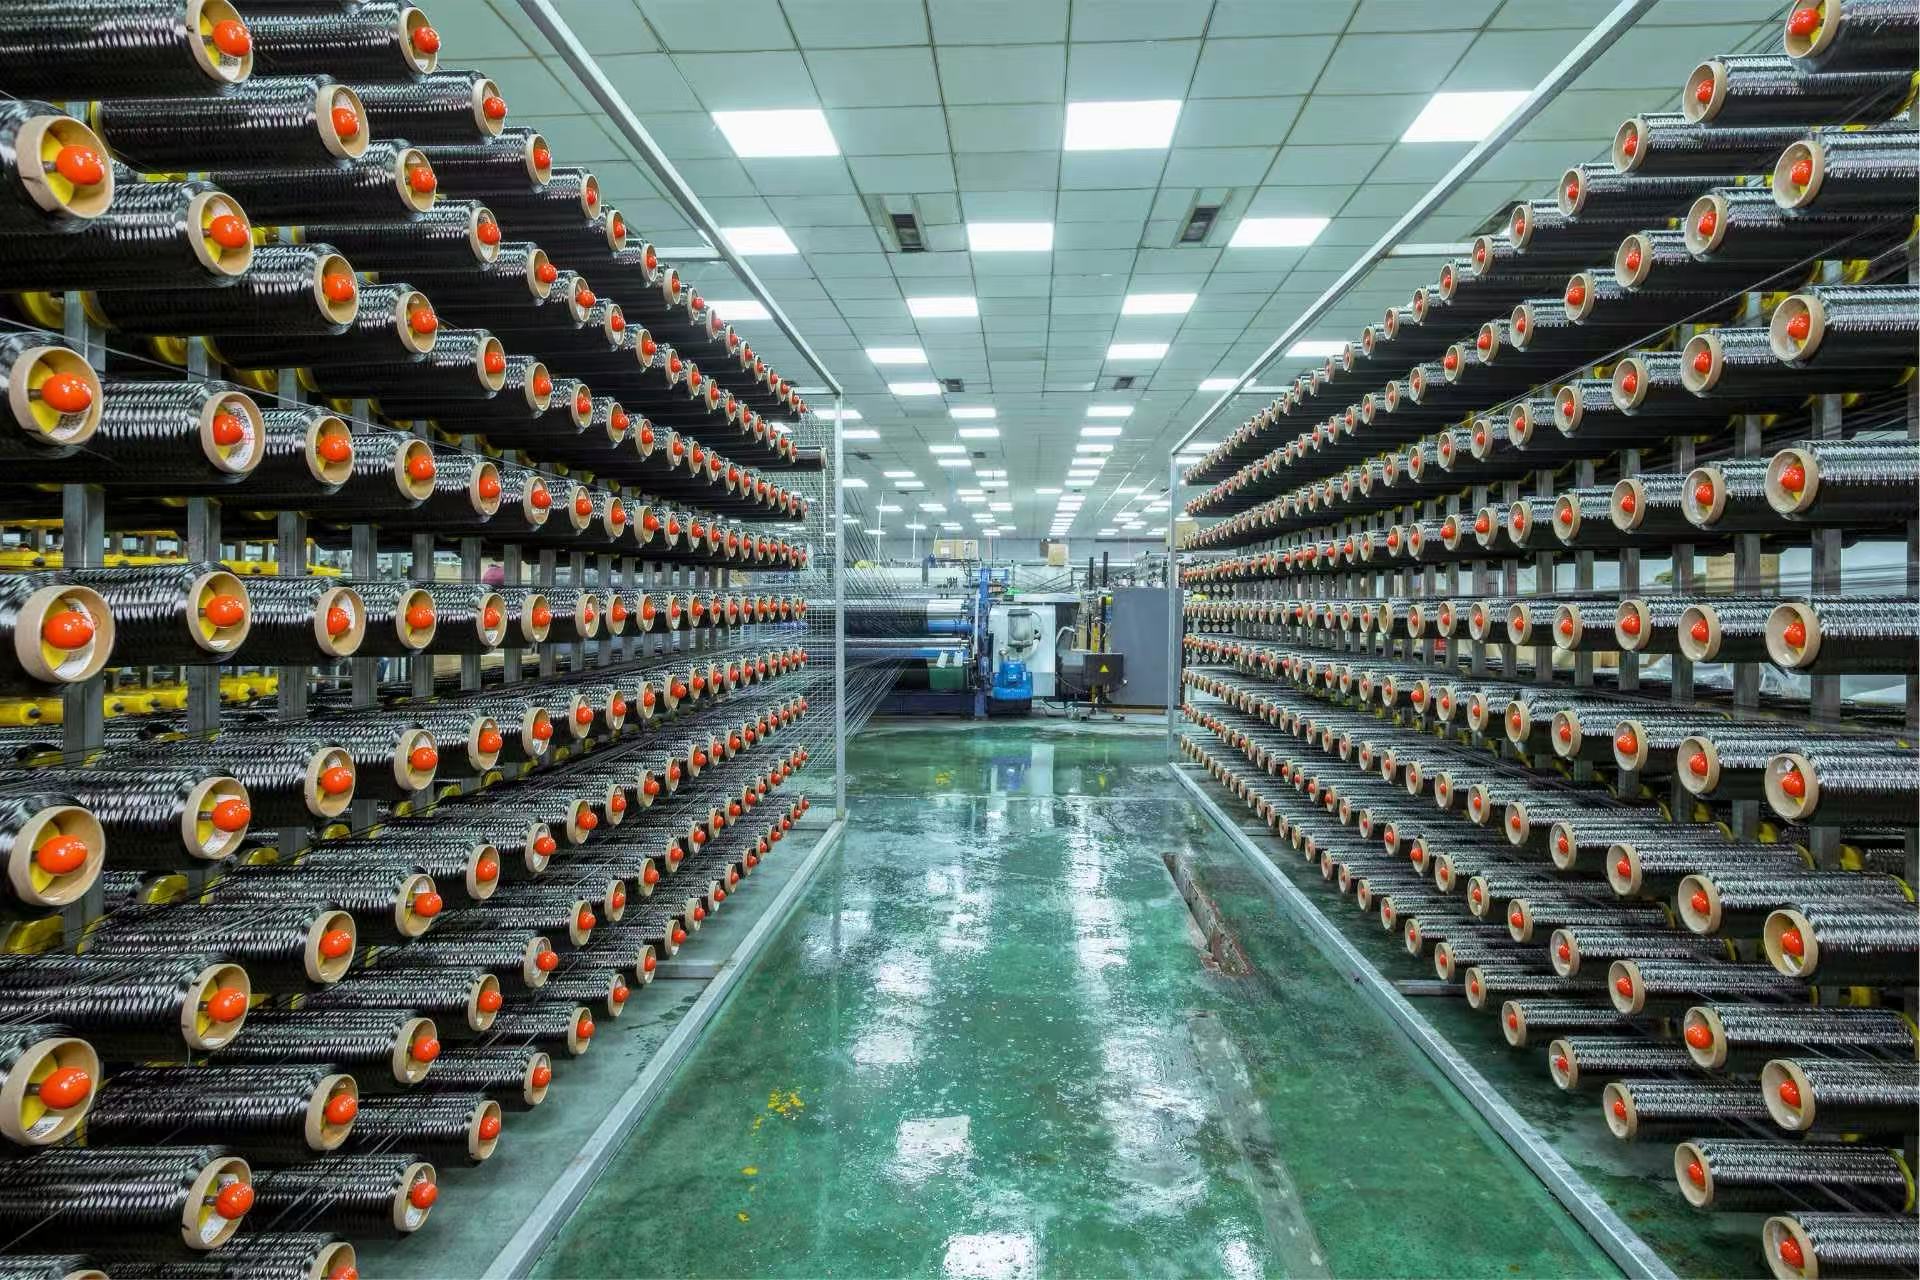
Najbardziej opłacalnymi segmentami łańcucha wartości przemysłu włókna węglowego nie są produkcja surowego włókna ani karbonizacja, lecz raczej projektowanie materiałów kompozytowych, procesy formowania oraz rozwój scenariuszy zastosowań.
Mikro-, małe i średnie przedsiębiorstwa (MŚP) charakteryzują się niewielką skalą działalności i ograniczonymi zasobami kapitałowymi; skupienie się wyłącznie na produkcji surowego włókna nie daje im szans na rywalizację z gigantami branżowymi korzystającymi z korzyści skali. Kluczem do sukcesu jest „przesunięcie w dół łańcucha wartości” – czyli zbliżenie się do scenariuszy użytkowania końcowego oraz rozwijanie rozwiązań aplikacyjnych.
Małe przedsiębiorstwo produkujące materiały kompozytowe w południowej części Chin niezależnie opracowało wysokotemperaturowe wyposażenie do utwardzania i formowania, służące do przetwarzania włókna węglowego na śmigła dla dronów. W porównaniu z tradycyjnymi procesami liczba etapów produkcji została skrócona o połowę, a zapotrzebowanie na siłę roboczą zmniejszyło się o 60 procent; 60 procent jego produkty jest eksportowanych za granicę, przy rocznych sprzedaży przekraczających 10 milionów juanów.
Inna firma, która rozszerzyła swoją działalność z przetwórstwa metali na sektor kompozytów z włókna węglowego, specjalizuje się w lekkich rozwiązaniach dla przemysłu motocyklowego. Dostarcza elementów z włókna węglowego do kilku marek pojazdów terenowych i pojazdów komercyjnych, przy rocznym wolumenie dostaw przekraczającym 400 000 sztuk oraz wzroście przychodów o ponad 40 procent.
Podstawowa logika jest następująca: lepiej sprzedawać gotowe elementy niż surowce. Gdy stanie się dostawcą producentów sprzętu oryginalnego (OEM) działających w łańcuchu wartości, zarówno siła negocjacyjna, jak i lojalność klientów znacznie wzrosną.
Skupienie się na niszowych rynkach: zostać dużą rybą w małym stawie
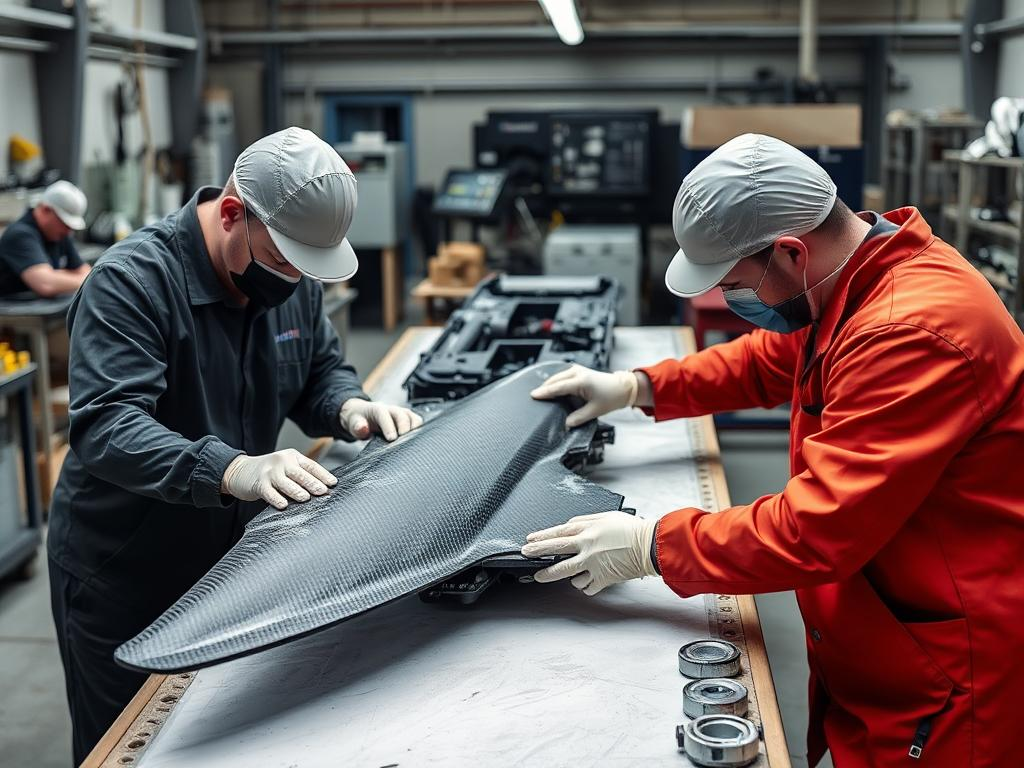
Nie należy próbować bezpośredniej konkurować z gigantami na ogólnych rynkach, takich jak energetyka wiatrowa czy sport i rekreacja. Małe i średnie przedsiębiorstwa powinny poszukiwać nowo powstających rynków niszowych, które albo są pomijane przez wielkie firmy, albo do których nie mogą one wejść.
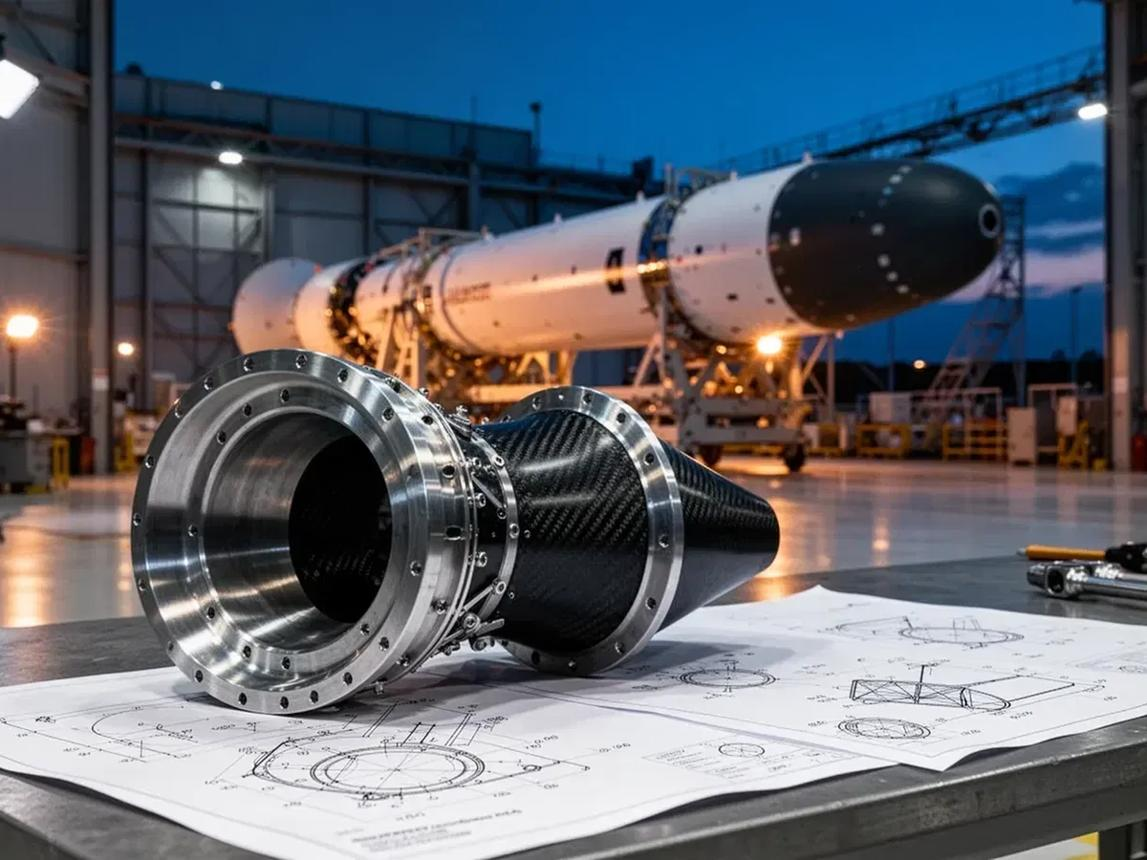
Jedna mała i średnia firma, która pierwotnie produkowała butle do gazu pod wysokim ciśnieniem do użytku domowego, napotkała sufit w swojej branży i zdecydowanie zmieniła kierunek działalności na sektor kosmiczny komercyjny. Korzystając ze swojej istniejącej wiedzy eksperckiej w zakresie technologii nawijania filamentów kompozytowych, firma pomyślnie weszła do łańcucha dostaw przemysłu lotniczo-kosmicznego, produkując nadzwyczaj lekkie butle gazowe z włókna węglowego oraz zbiorniki paliwa rakietowego. Obecnie przychody z produktów lotniczo-kosmicznych stanowią ponad jedną trzecią całkowitych przychodów firmy, a roczna wartość produkcji zbliża się do 100 milionów juanów, przy zamówieniach zapisanych nawet na dwa lata naprzód.
Producent sprzętu wędkarskiego z północno-wschodniej części kraju rozszerzył proces produkcji wędkarskich kijów z włókna węglowego na kije narciarskie i kije hokejowe, a nawet zdobył nowe zamówienia na elementy konstrukcyjne dla robotów humanoidów, podwajając przychody z roku na rok.
„Specjalizacja, doskonałość, wyjątkowość i innowacyjność” to nie tylko hasło, ale strategia zapewnienia sobie pozycji w niezbadanych obszarach poza zasięgiem wzroku gigantów branżowych.
Wykorzystywanie klastrów przemysłowych w celu korzystania z osiągnięć innych
Era działania w pojedynkę dobiegła końca. Przemysł włókien węglowych rozwija kompleksowy łańcuch wartości obejmujący „produkcję urządzeń, wytwarzanie prekursorów, przygotowywanie włókien, materiały kompozytowe oraz zastosowania”; integracja w klastry przemysłowe stanowi skuteczną metodę obniżenia kosztów łańcucha dostaw i skrócenia czasów reakcji dla małych i średnich przedsiębiorstw.
Po tym, jak nowa firma z branży materiałów z wybrzeża wschodniego Chin uruchomiła działalność w parku przemysłowym włókna węglowego, okazało się, że może ‘zakupić wszystkie materiały pomocnicze, nie opuszczając terytorium parku’ — dostęp do rynku specjalistycznych żywic i prepreków można zorganizować w obrębie tego samego parku. Tak głęboka integracja i synergia w łańcuchu wartości pozwoliły tej firmie osiągnąć roczny wolumen zamówień bliski 50 mln juanów.
Klastry przemysłowe włókna węglowego już się uformowały w takich miejscach, jak Changzhou w prowincji Jiangsu, Weihai w prowincji Shandong oraz Keqiao w prowincji Zhejiang; lokalne władze wspierają je za pomocą funduszy przemysłowych i skierowanych polityk. Dzięki aktywnemu włączaniu się w te eko-systemy małe i średnie przedsiębiorstwa (SME) zdobywają nie tylko zamówienia, ale także współpracę technologiczną oraz wsparcie kadrowe.
Dążenie do zysku poprzez ‘pozycjonowanie na wyższym segmencie rynku’, nawet jeśli oznacza to wykonanie jedynie małego kroku naprzód
Konsensus w branży głosi, że występuje nadmiar produkcji na niskim poziomie i niedobór na wysokim poziomie. W przypadku wysokowydajnego włókna węglowego klasy T700 i wyższej bardzo niewiele krajowych firm jest w stanie zapewnić stabilną masową produkcję, a ceny pozostają na stosunkowo wysokim poziomie.
Choć małe i średnie przedsiębiorstwa z pewnością nie posiadają zdolności do jednoczesnego podjęcia produkcji włókna T800, mogą wyznaczyć sobie niszę, specjalizując się w określonych parametrach technicznych.
Na przykład niektóre firmy specjalizują się w tkaninie z włókna węglowego o wysokiej sztywności, przeznaczonej specjalnie na sprzęt wędkarski premium – jej właściwości mechaniczne i fizyczne są od 15 do 20 razy większe niż stali. Innym przykładem są firmy skupiające się na kompozytach termoplastycznych – w porównaniu z materiałami termoutwardzalnymi włókno węglowe termoplastyczne jest nadające się do recyklingu i stanowi trend przyszłości, jednak niewiele krajowych firm potrafi go produkować. Tworzenie barier technologicznych na „rynku długiego ogona” może w podobny sposób pomóc uniknąć wojny cenowej.
Przemysł włókna węglowego przeżywa obecnie okres przejścia od po prostu „umienia produkować” do „dobrego produkcji”. Konsolidacja mocy produkcyjnych dla produktów ogólnego zastosowania jest nieunikniona, jednak dla małych i średnich przedsiębiorstw istnieją trzy sposoby przetrwania w tej kryzysowej sytuacji: rozwijanie zastosowań w dół łańcucha wartości, specjalizacja w niszowych segmentach oraz współpraca z klastrami przemysłowymi.
Nie ma potrzeby nadmiernego samoznieważania. Jak wyraził się jeden z ekspertów branżowych: „Osoby działające w sektorze przemysłowym muszą wykazywać niezłomny duch walki i pozostawać w zgodzie z rozwojem branży.”
Wartość „czarnego złota” zostanie ostatecznie zrealizowana dzięki ciężkiej pracy.
Copyright © 2026 Zhangjiagang Weinuo Composites Co., Ltd. Wszystkie prawa zastrzeżone
 EN