供給過剰の時代
一方で、汎用炭素繊維の価格はコストラインを下回っており、他方では航空宇宙分野向けの高級炭素繊維が不足しています。中小企業はその狭間で苦境に立たされており、今後の道筋はどこにあるのでしょうか?
『黒い黄金』の輝きは、もはや以前ほど強くありません。
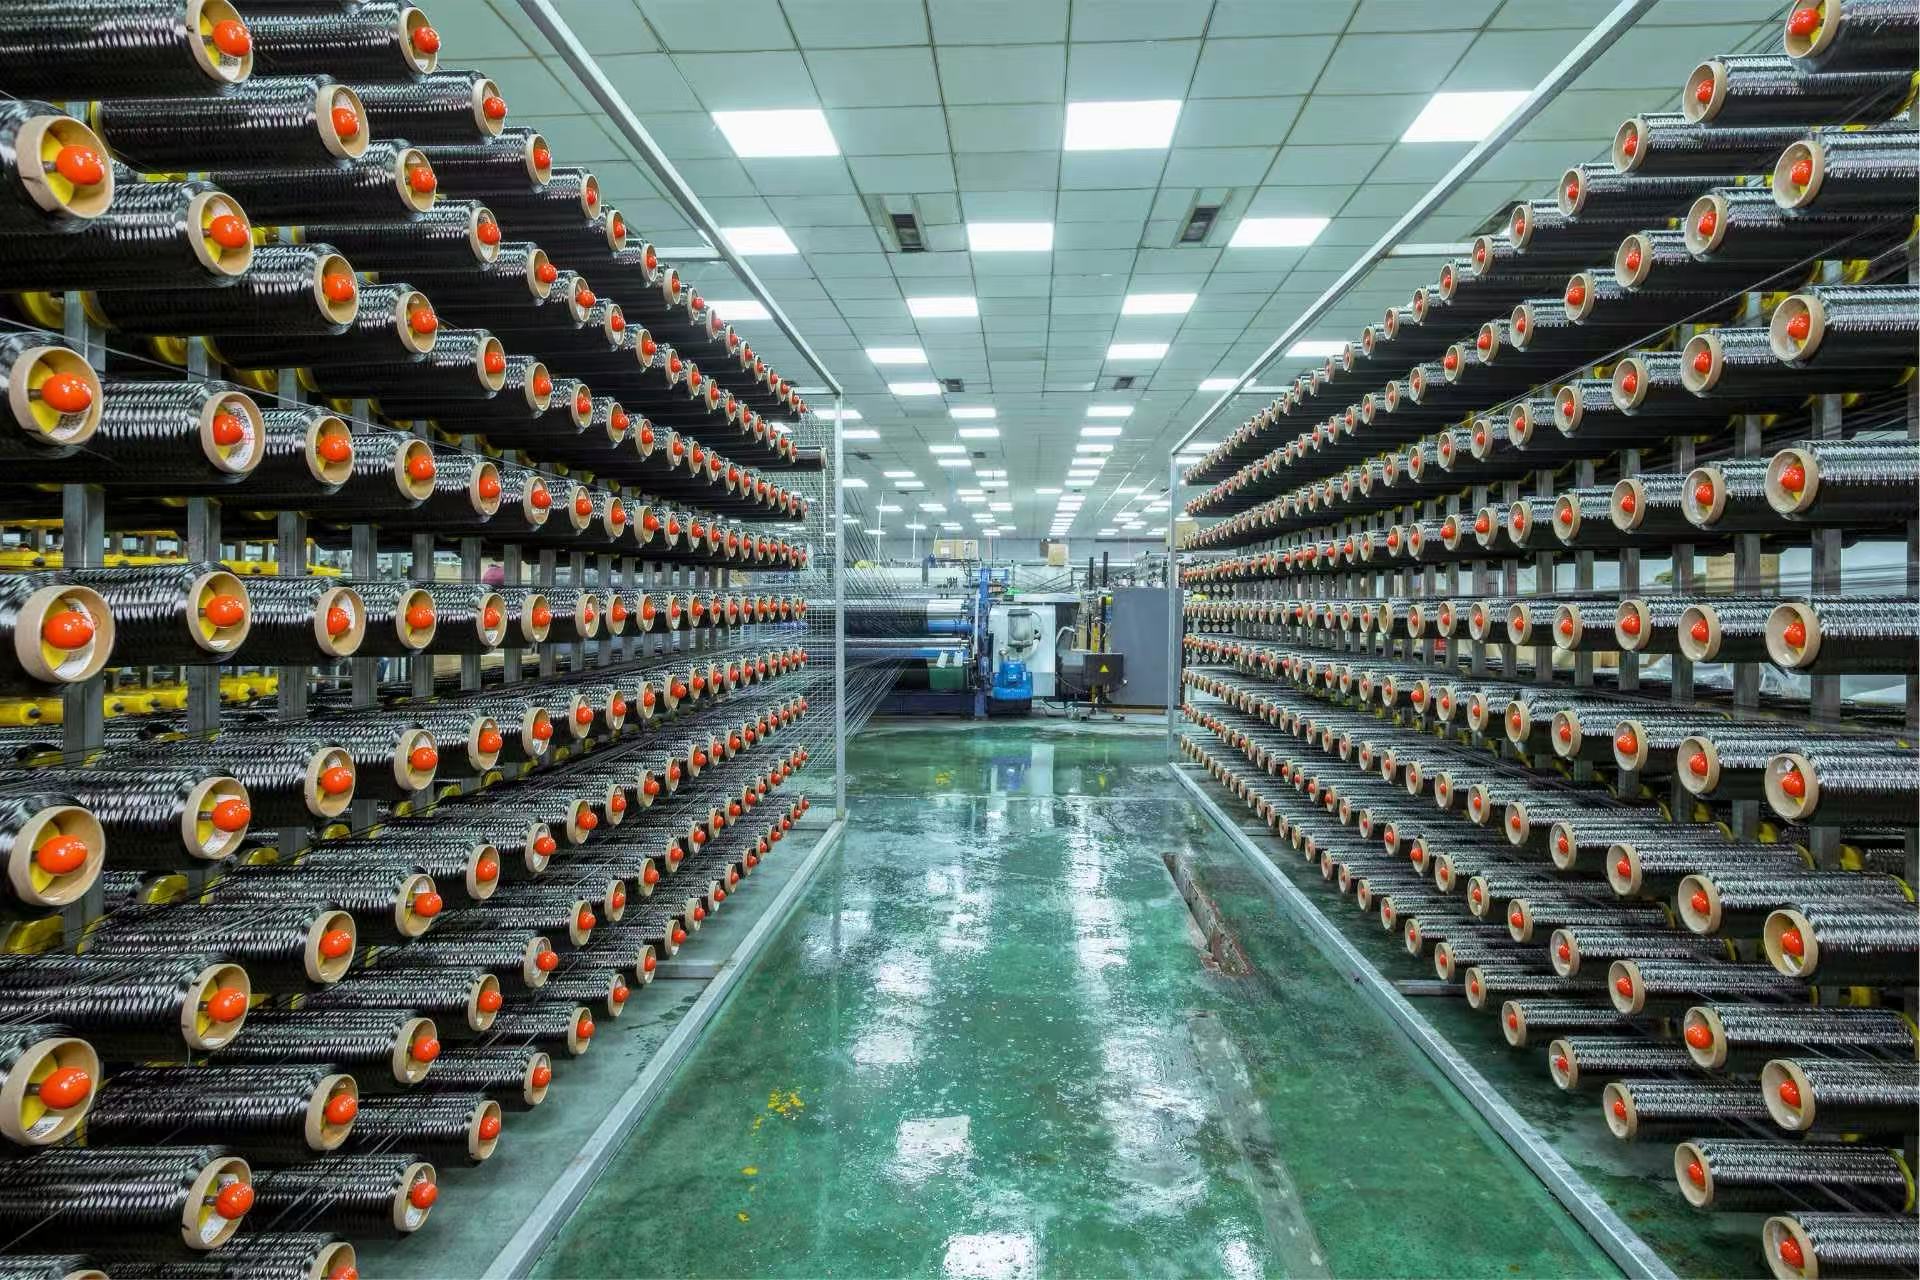
2025年時点で、中国の稼働中の炭素繊維生産能力は約17万1,000トンに達し、世界全体の52.5%を占め、引き続き世界最大の生産国としての地位を堅固に保っています。しかし、こうした数字の裏には、T300・T400などの汎用炭素繊維において深刻な過剰設備が存在し、製品の類似性による激しい競争と、企業の薄い利益率という現実があります。
2024年、業界をリードする企業が初めて赤字を計上したほか、長年にわたり持続的な成長を遂げてきた複数の老舗メーカーも、初めて業績が悪化しました。多くの中小企業は価格競争に巻き込まれ、経営上の圧力が一層高まっています。
一方、航空宇宙分野におけるカーボンファイバーの単価はキログラムあたり約80米ドルであるのに対し、風力発電分野ではわずか12米ドルです。ハイエンド市場には大きな利益が見込まれますが、参入障壁は極めて高いのが現状です。
こうした構造的な矛盾こそが、中小企業にとって突破口を開く機会なのです。
『ファイバー運搬材』という枠組みを超えて、より広範な領域へと事業を拡大し、 用途 —志向のソリューション
カーボンファイバー産業チェーンにおいて、最も収益性の高いセグメントは、原糸製造や炭素化ではなく、複合材料の設計、成形工程、および応用シーンの開発である。
中小企業(SME)は規模が小さく資金も限られているため、原糸製造にのみ注力しても、大手企業が享受する規模の経済に対抗することは不可能である。今後の進路は『下流へ移行すること』——つまり、最終ユーザーの現場により近づき、応用ソリューションを開発することにある。
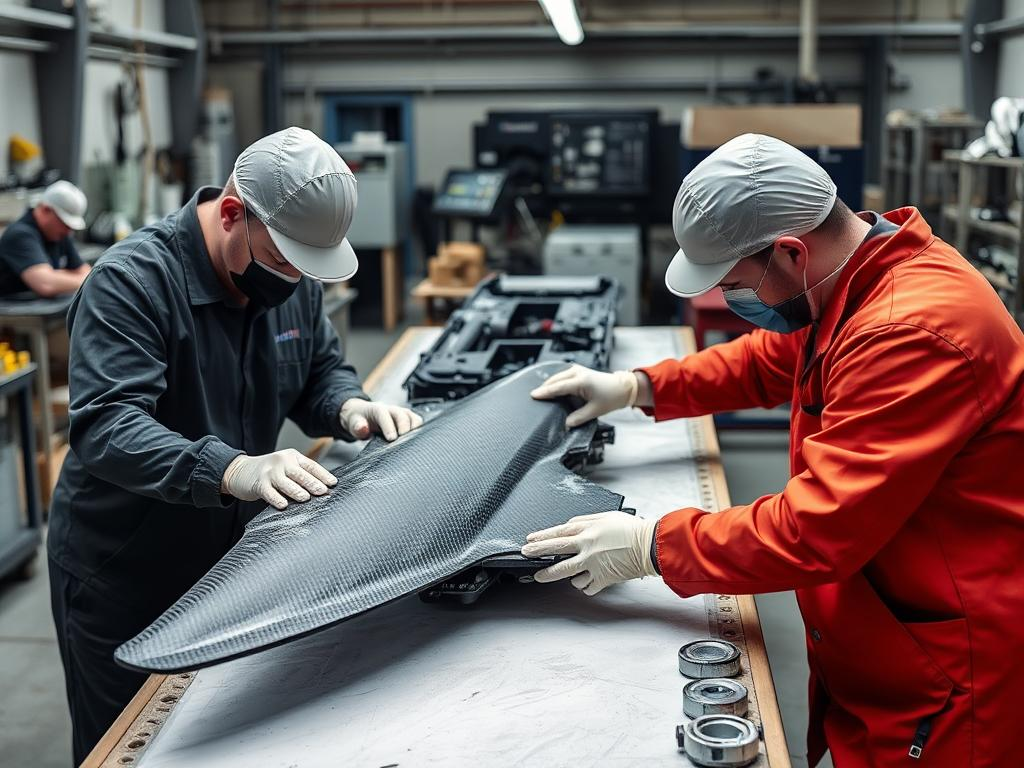
中国南部にある小規模な複合材料企業が、独自に高温硬化・成形装置を開発し、カーボンファイバーをドローン用プロペラに加工している。従来の工程と比較して、製造工程の数は半減し、労働力の必要量も60%削減された。同社の 製品 製品の60%が海外へ輸出されており、年間売上高は1,000万元を超える。
金属加工から炭素繊維複合材分野へ事業を拡大した他社は、自動車の軽量化を専門としています。同社は、複数のオフロード車および商用車ブランドに炭素繊維部品を供給しており、年間供給台数は40万台を超え、売上高の成長率は40%以上です。
その基本的な考え方とは、原材料を販売するよりも、完成部品を販売するほうが有利であるという点にあります。下流の完成車メーカー(OEM)への部品サプライヤーとなれば、交渉力と顧客ロイヤルティの両方が大きく向上します。
ニッチ市場に特化し、「小さな池の大きな魚」になる
風力発電やスポーツ・レジャーといった一般市場で、大手企業と正面から競おうとしてはいけません。中小企業は、大手が見落としているか、あるいは参入が難しい新興のニッチ市場を積極的に探すべきです。
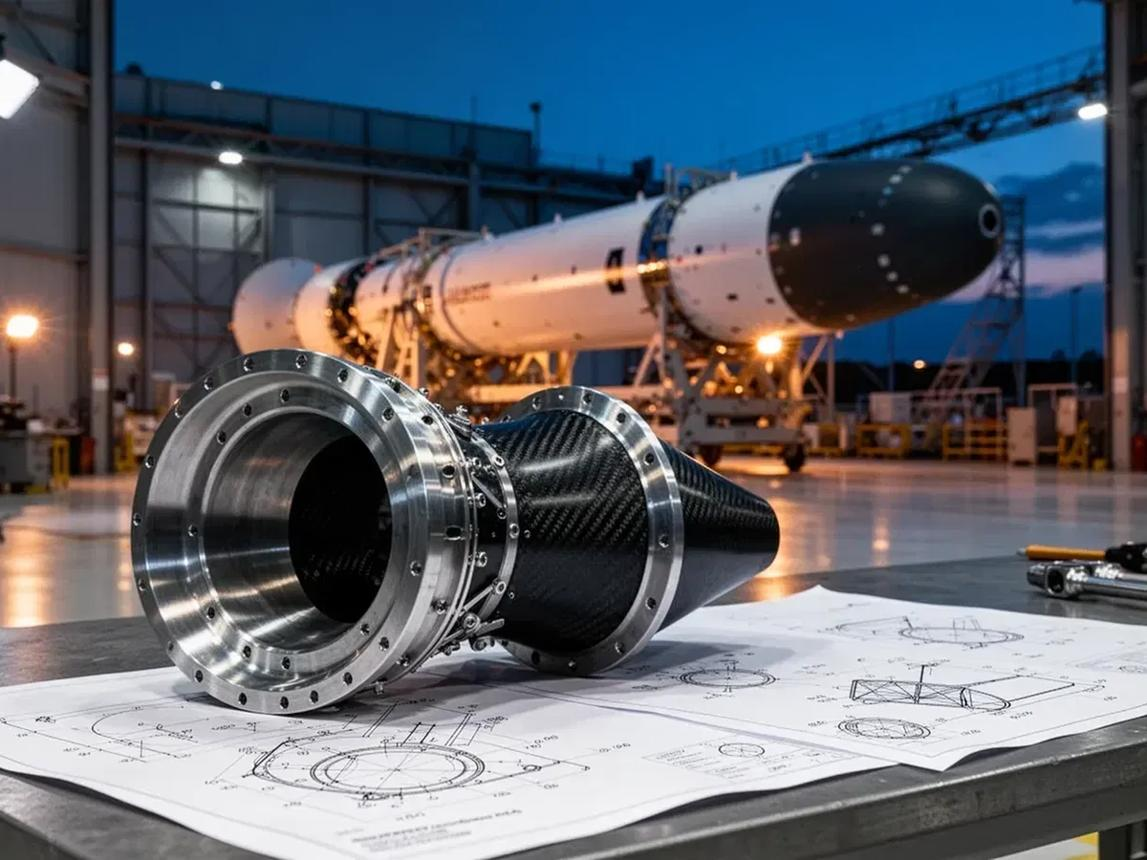
もともと家庭用高圧ガスボンベを製造していた中小企業が、業界の成長限界に直面し、商業宇宙産業への本格的な進出を決断しました。同社は既存の複合材フィラメント・ワインディング技術を活かし、航空宇宙サプライチェーンへと成功裏に参入。超軽量カーボンファイバー製ガスボンベやロケット推進剤タンクの製造を手掛けるようになりました。現在、航空宇宙関連製品の売上高は、同社全体の売上高の3分の1以上を占め、年間生産額は約1億人民元に迫り、受注は2年先まで詰まっています。
東北地方の釣具メーカーが、カーボンファイバー製釣り竿の製造プロセスをスキー用ポールやホッケースティックの生産にも応用。さらに、ヒューマノイドロボット向け構造部品の新規受注も獲得し、前年比で売上が2倍になりました。
『専門性・洗練・独自性・革新性』というスローガンは、単なる標語ではなく、業界の大手企業の注目が及ばない未開拓領域に足場を築くための戦略です。
産業クラスターを活用し、他社の成功を後押しする形で成長する
単独での事業展開の時代は終わりました。炭素繊維産業では、『設備製造・前駆体生産・ファイバー製造・複合材料・応用分野』にわたる一貫したバリューチェーンが形成されつつあります。中小企業にとって、産業クラスターに参画することは、サプライチェーンコストの削減と対応スピードの向上を実現する有効な手段です。
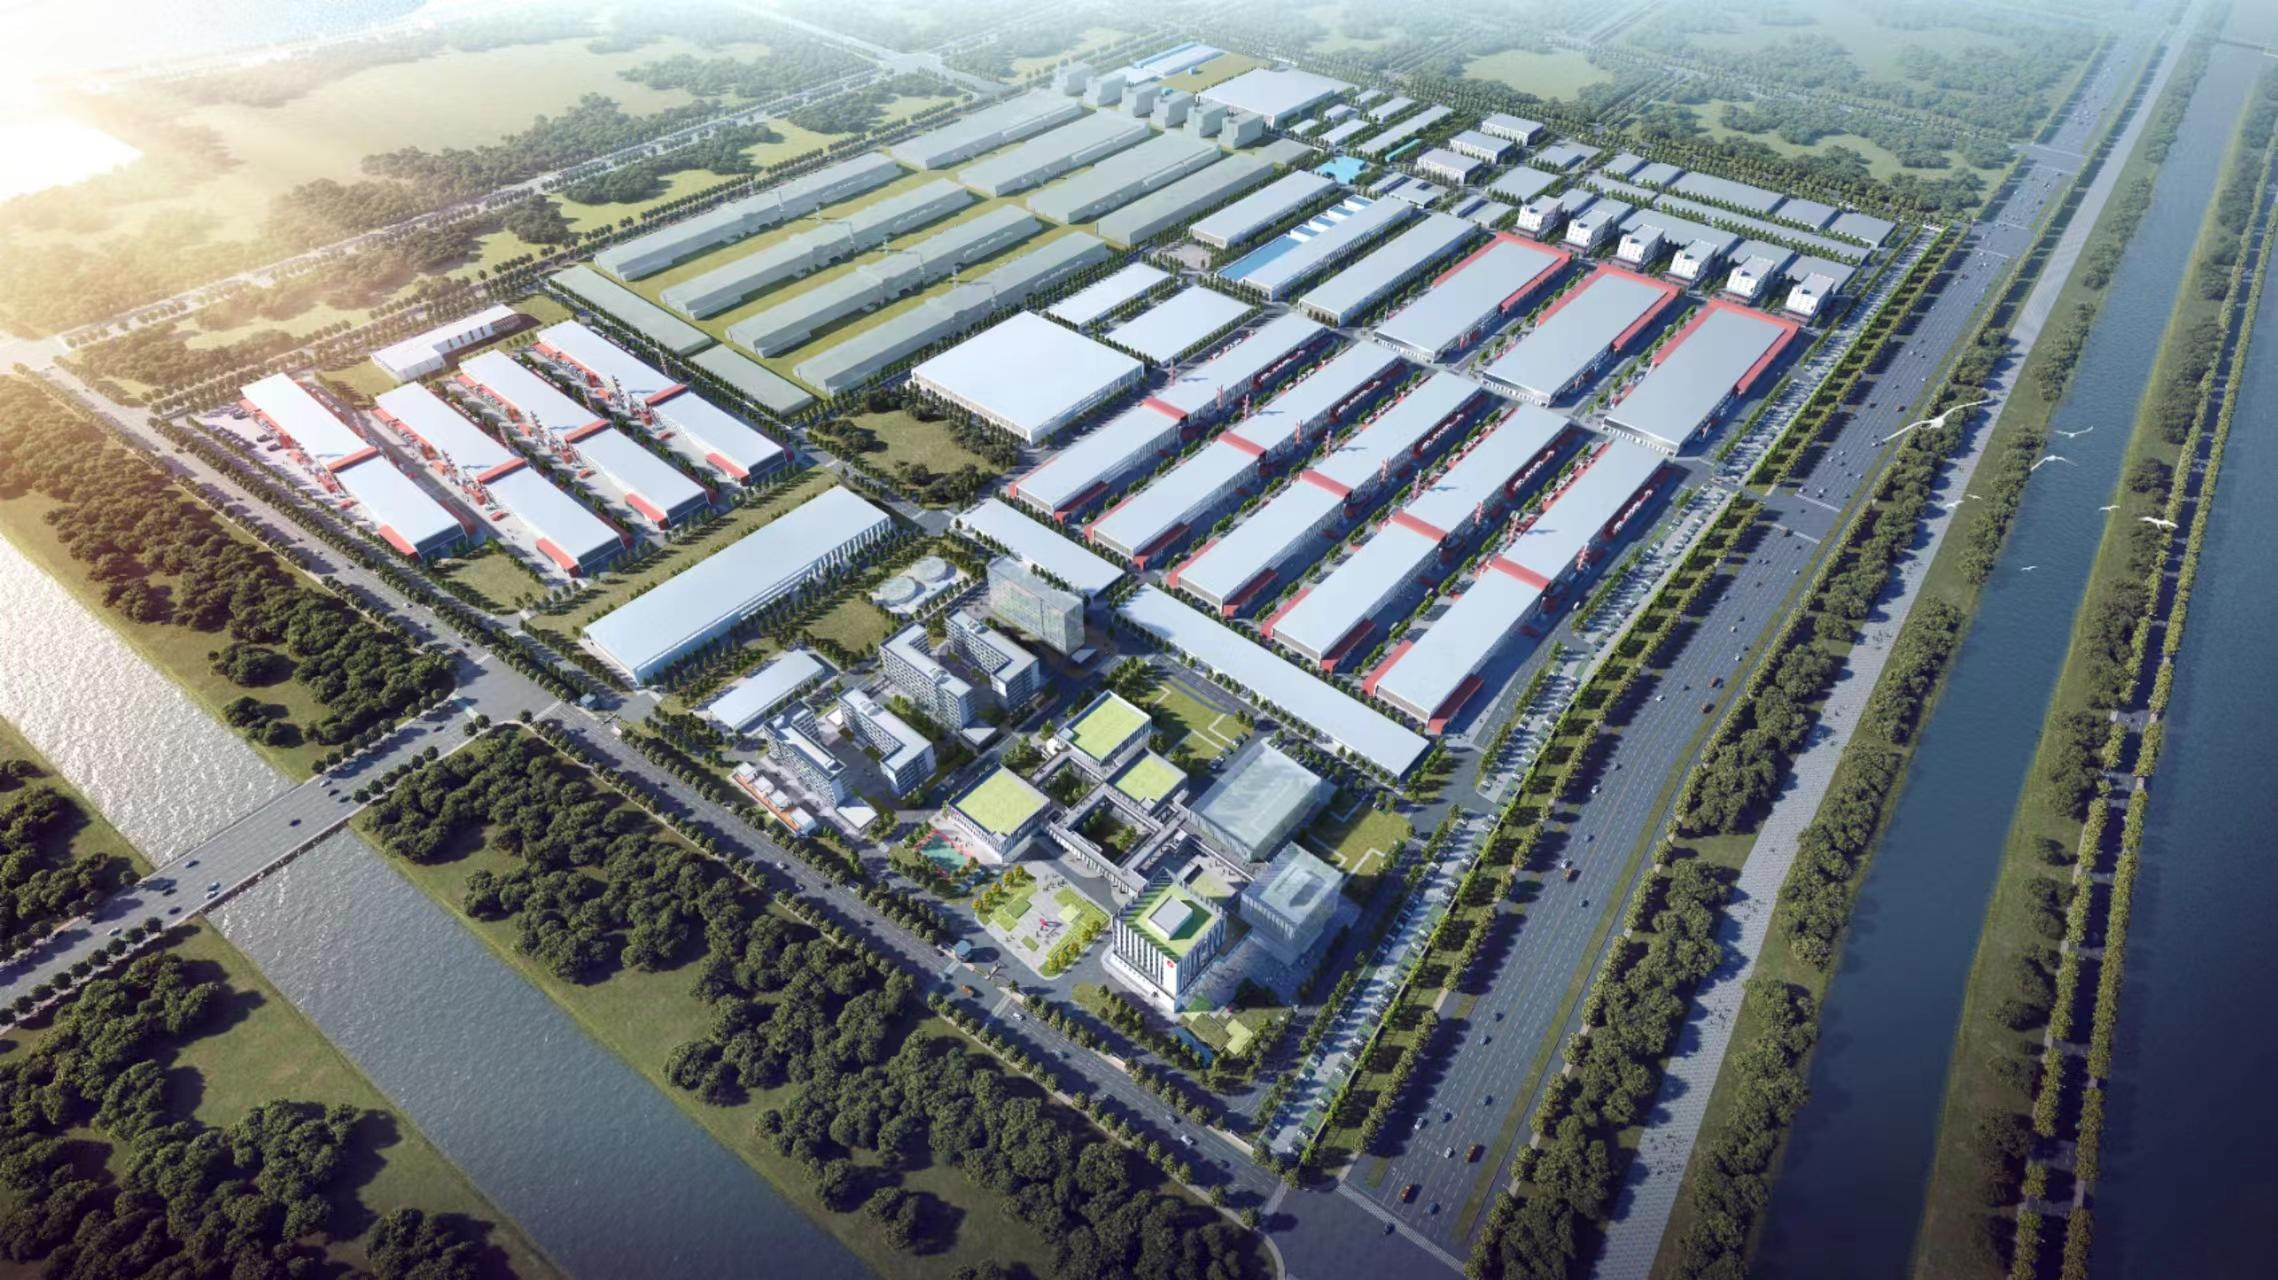
東部沿岸地域から来た新素材企業がカーボンファイバー産業団地に工場を設立したところ、「園区内ですべての補助材料を調達できる」ことが判明した。専門樹脂やプリプレグといった特殊材料の市場アクセスも、園区内で一括して手配可能である。こうした産業チェーン内での深層的連携とシナジー効果により、同社は年間受注額を約5,000万元にまで拡大した。
江蘇省常州、山東省威海、浙江省柯橋などでは、すでにカーボンファイバー産業クラスターが形成されており、各地の地方政府は産業基金や特化型政策を通じて支援を展開している。中小企業がこうしたエコシステムに積極的に参画することで、受注獲得にとどまらず、技術協創や人材支援といった多様な恩恵も得られる。
『高付加価値化』による利益追求——たとえほんの小さな一歩でも
業界内の合意は、低価格帯では供給過剰、高価格帯では供給不足が生じているという点に集約される。T700グレード以上の高性能カーボンファイバーについては、安定した量産を実現できる国内企業が極めて少なく、価格も依然として高水準で推移している。
中小企業がいきなりT800グレードへの対応を一気に進めるのは確かに困難だが、特定の技術仕様に特化することで、独自のニッチ市場を築くことが可能である。
例えば、一部の企業は、ハイエンドな釣り具向けに開発された高弾性率カーボンファイバー布に特化しており、その機械的・物理的特性は鋼鉄の15~20倍に達する。また、他の企業は熱可塑性複合材料に注力しているが、熱硬化性材料と比べて熱可塑性カーボンファイバーは再利用が可能であり、今後のトレンドと見込まれている一方、国内でこれを製造できる企業はごくわずかにとどまっている。こうした『ロングテール市場』において技術的壁を築くことも、価格競争からの脱却に有効な戦略となる。
炭素繊維産業は、現在「生産できる」段階から「よく生産する」段階へと移行しつつある。汎用製品の生産能力は必然的に再編されるが、中小企業がこの危機を乗り越えるには、3つの道がある——下流アプリケーションへの展開、ニッチ分野への特化、産業クラスターとの連携である。
過度に自分を卑下する必要はない。ある業界関係者はこう語っている。「ものづくりに携わる者は、闘士のような不屈の精神を持ち、業界の発展に歩調を合わせ続けなければならない。」
『黒い黄金』の価値は、結局のところ、地道な努力によって実現される。
Copyright © 2026 張家港ウィーヌオ複合材料有限公司。全著作権所有
 EN