Die Tydperk van Oorskud
Aan die een kant het die prys van algemene koolstofvesel onder die kosteplyn geval; aan die ander kant is daar ’n tekort aan hoë-end koolstofvesel vir die ruimtevaartbedryf. Met klein- en middelgrootte ondernemings wat in die middel vasgevang is, waar lê die pad vorentoe?
‘Swart goud’ skyn nie meer so helder nie.
In 2025 het China se bedrywende koolstofveselproduksiekapasiteit ongeveer 171 000 metrieke ton beloop, wat 52,5 persent van die wêreld se totale kapasiteit uitgemaak het en sy posisie as wêreld se grootste produsent stewig behou het. Die werklikheid agter hierdie syfers is egter dat daar ’n ernstige oorproduksiekapasiteit vir algemene T300- en T400-koolstofvesel bestaan, met felle mededinging as gevolg van produkhomogeniteit en dun winsmarge vir maatskappye.
In 2024 het leidende maatskappye in die sektor vir die eerste keer verliese gerapporteer, terwyl verskeie lankgevestigde vervaardigers hul prestasie vir die eerste keer in jare van volgehoue groei gesien het daal. Baie klein en middelgroot ondernemings het vasgeval in prysoorlogte, met toenemende bedryfsdruk.
In skerp kontras is die eenheidsprys van koolstofvesel in die lugvaartsektor ongeveer US$80 per kilogram, terwyl dit in die windkragsektor slegs US$12 per kilogram is. Die hoë-endmark bied groot wins, maar die toegangsbeperkings is baie hoog.
Dit is presies hierdie strukturele teenstrydigheid wat ’n geleentheid vir klein en middelgroot ondernemings skep om deur te breek.
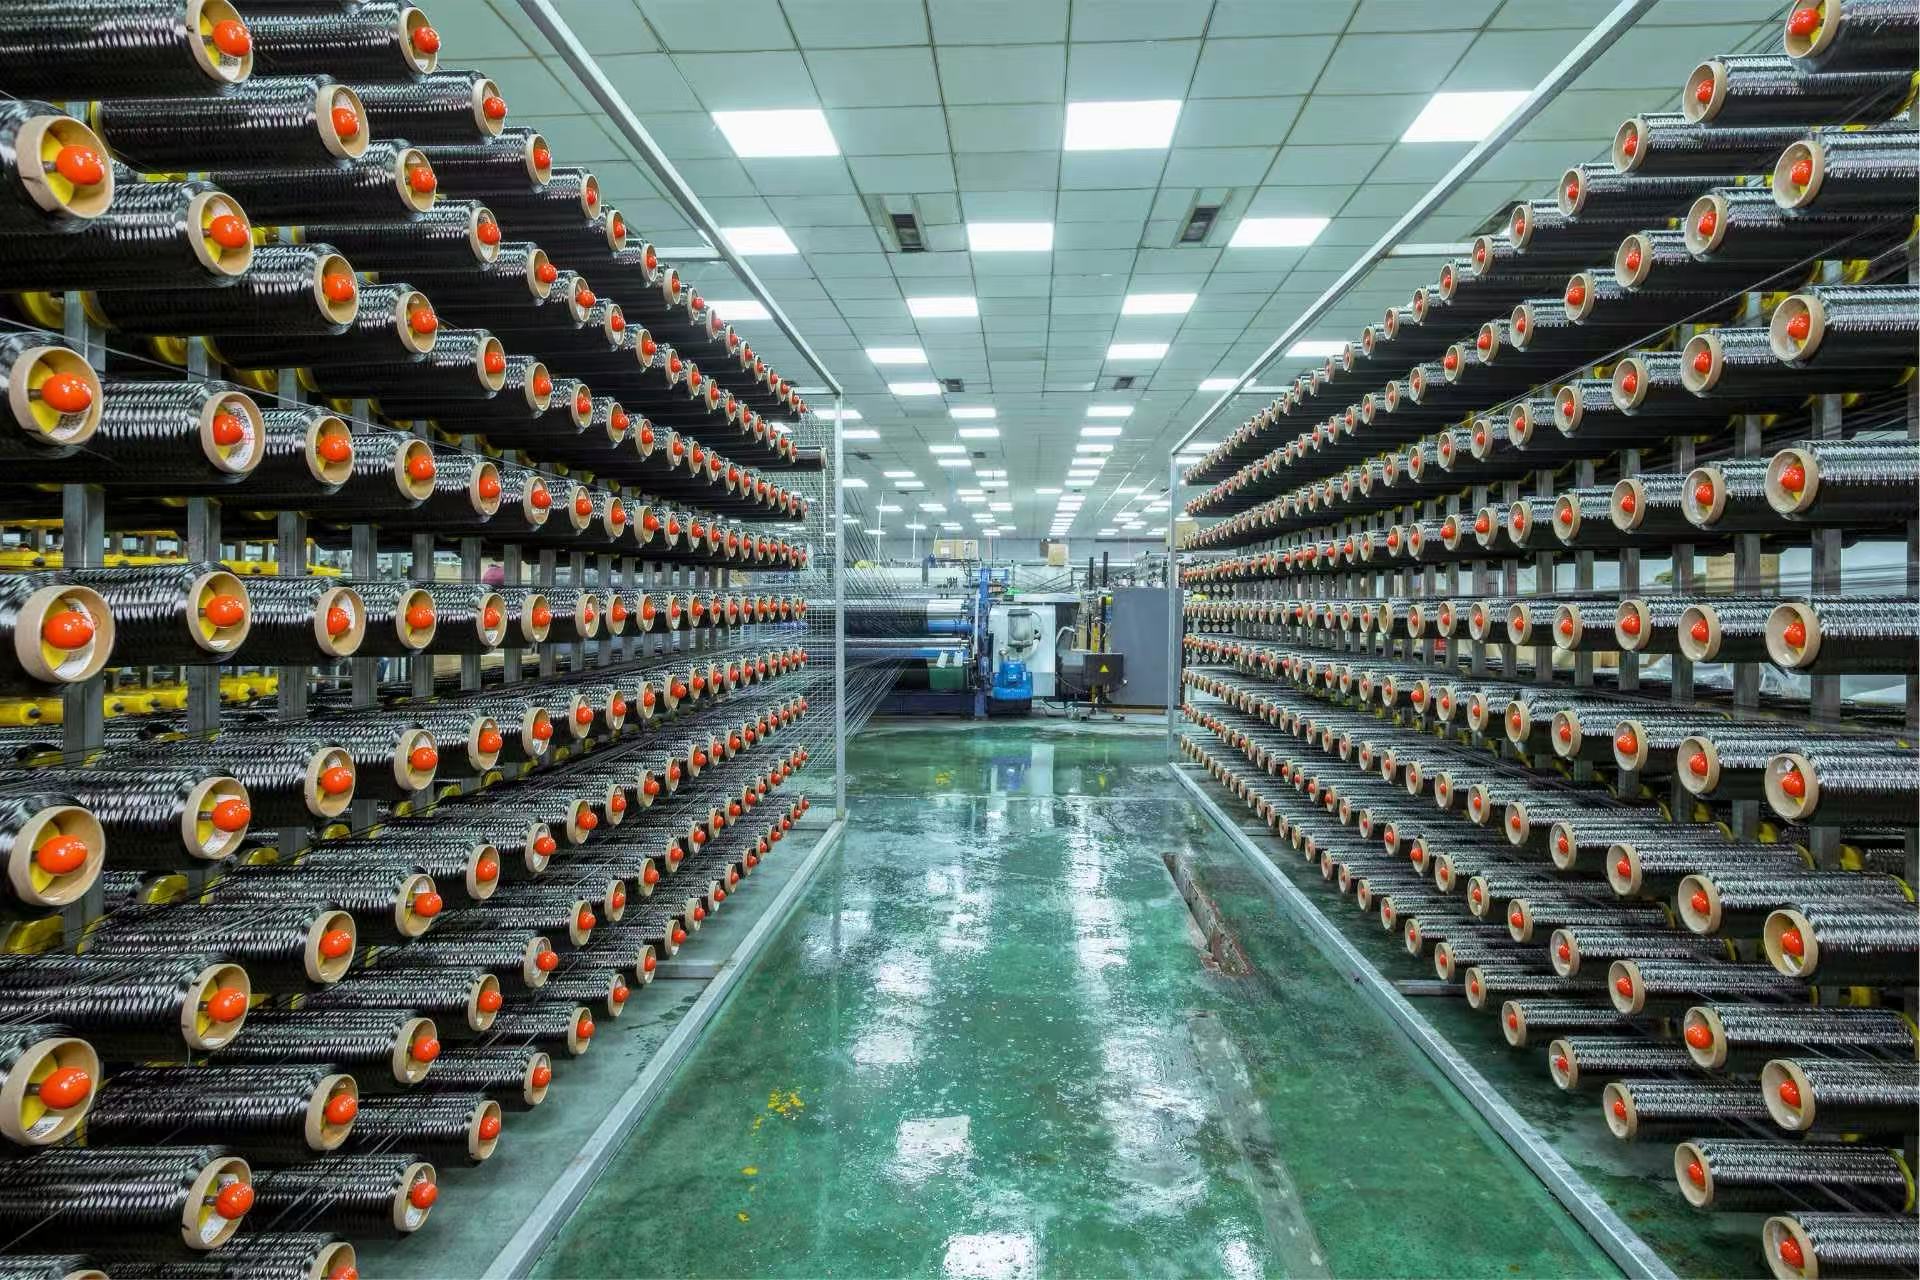
Om buite die ‘veseldraer’ te beweeg na uitbreiding in toepassing -gerigte oplossings
Die winsgewendste segmente van die koolstofveselindustrietrek is nie rouveselproduksie of karbonisering nie, maar eerder saamgestelde materiaalontwerp, vormprosesse en die ontwikkeling van toepassingsscenarios.
Klein- en middelgrootteondernemings (KMO’s) is klein van skaal en het beperkte kapitaal; indien hulle slegs op rouveselproduksie fokus, het hulle geen kans om met die skalevoordele van nywerheidsreusse te kompeteer nie. Die pad vorentoe lê in ‘beweging stroomaf’—nader aan eindgebruikertoepassings en die ontwikkeling van toepassingsoplossings.
‘n Klein saamgestelde materiaalonderneming in suidelike China het selfstandig hoëtemperatuurverhardings- en vormtoerusting ontwikkel om koolstofvesel in dronepropellers te verwerk. In vergelyking met tradisionele prosesse halveer dit die aantal vervaardigingsstappe en verminder dit arbeidsvereistes met 60 persent; 60 persent van sy produkte word oorsee uitgevoer, met jaarlikse verkope wat 10 miljoen yuan oorskry.
’n Ander maatskappy, wat vanaf metaalverwerking uitgebrei het na die koolstofvesel-samestellingsektor, spesialiseer in ligte motorvoertuigontwerp. Dit verskaf koolstofveselkomponente aan verskeie terreinvoertuig- en kommersiële voertuigmerke, met ’n jaarlikse leweringsvolume wat 400 000 eenhede oorskry en ’n inkomste-groei van meer as 40 persent.
Die kernlogika is hierdie: dit is beter om komponente te verkoop eerder as grondstowwe. Wanneer jy ’n verskaffer vir afstroming-oorspronklike-toestelvervaardigers (OEM’s) word, sal jou onderhandelingsmag sowel as klantlojaliteit aansienlik toeneem.
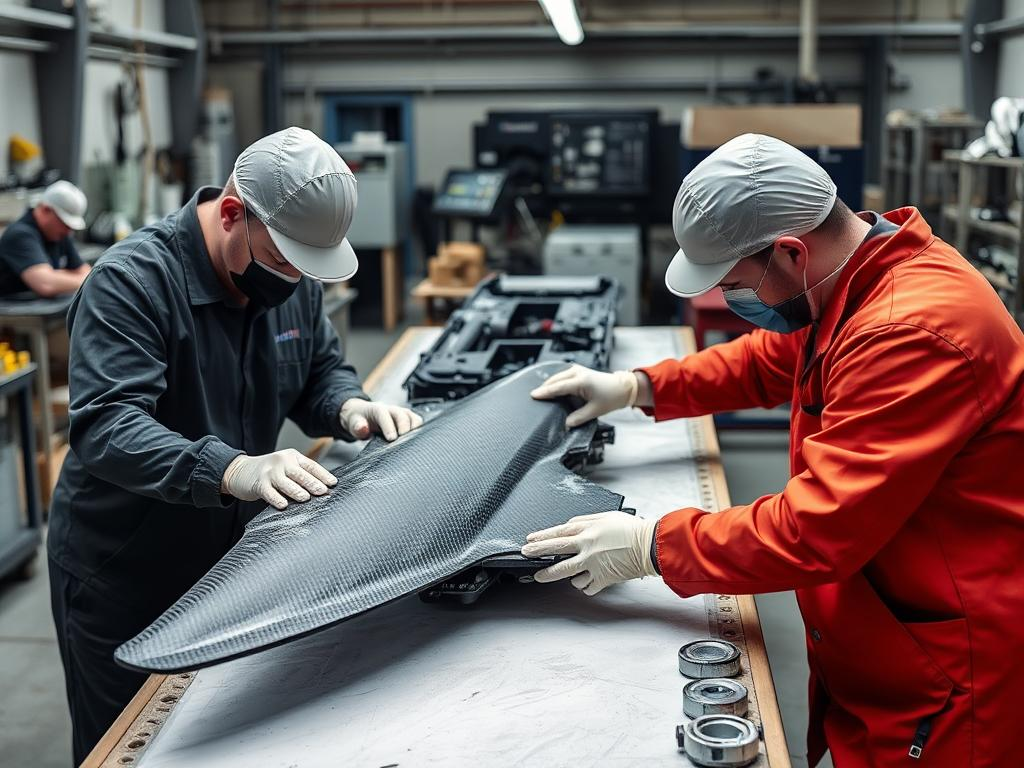
Fokus op nismarkte: word ’n groot vis in ’n klein poel
Probeer nie kop-tot-kop met reuse in algemene markte soos windkrag en sport- en vryetydsaktiwiteite te kompeteer nie. Klein- en middelgroot ondernemings moet nuut ontluikende nismarkte identifiseer wat die reuse óf ignoreer óf nie kan betree nie.
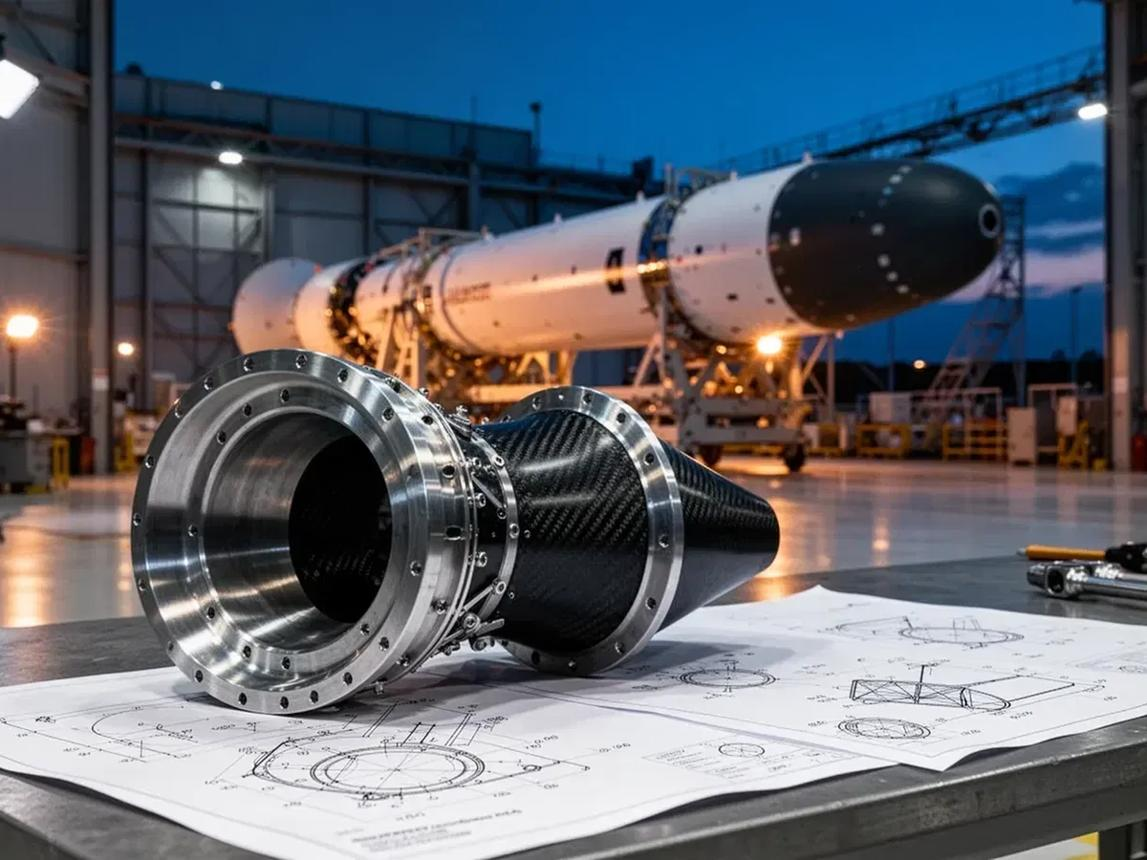
Een KMO wat oorspronklik hoëdruk-gasflessies vir huishoudelike gebruik vervaardig het, het ‘n plafon in sy bedryf ervaar en besluit om doeltreffend na die kommersiële ruimtebedryf te skuif. Deur sy bestaande kundigheid in saamgestelde filamentwinding-tegnologie te benut, het dit suksesvol in die lug- en ruimtevaart-versorgingsketting ingetree deur ultraligte koolstofvesel-gasflessies en vuurpylbrandstoftenks te vervaardig. Vandag maak inkomste uit lug- en ruimtevaartprodukte meer as ‘n derde van die maatskappy se totale inkomste uit, met ‘n jaarlikse produkwaarde wat naby 100 miljoen yuan kom en bestellings wat tot twee jaar vooruit geboek is.
‘n Visgereedskapvervaardiger in die Noordoos het sy koolstofvesel-visstokprodusieproses uitgebrei na ski-pole en hokkie-stokke, en het selfs nuwe bestellings vir strukturele komponente vir mensagtige robots bekom, wat sy inkomste jaar na jaar verdubbel het.
‘Spesialiseer, verfyn, onderskeidend en innoverend’ is nie bloot ’n slagspreuk nie, maar ’n strategie om ’n voethou in onverkende terrein buite die kyk van die bedryfsreusse te vestig.
Aanvaarding van bedryfsklusters om op ander se sukses te staan
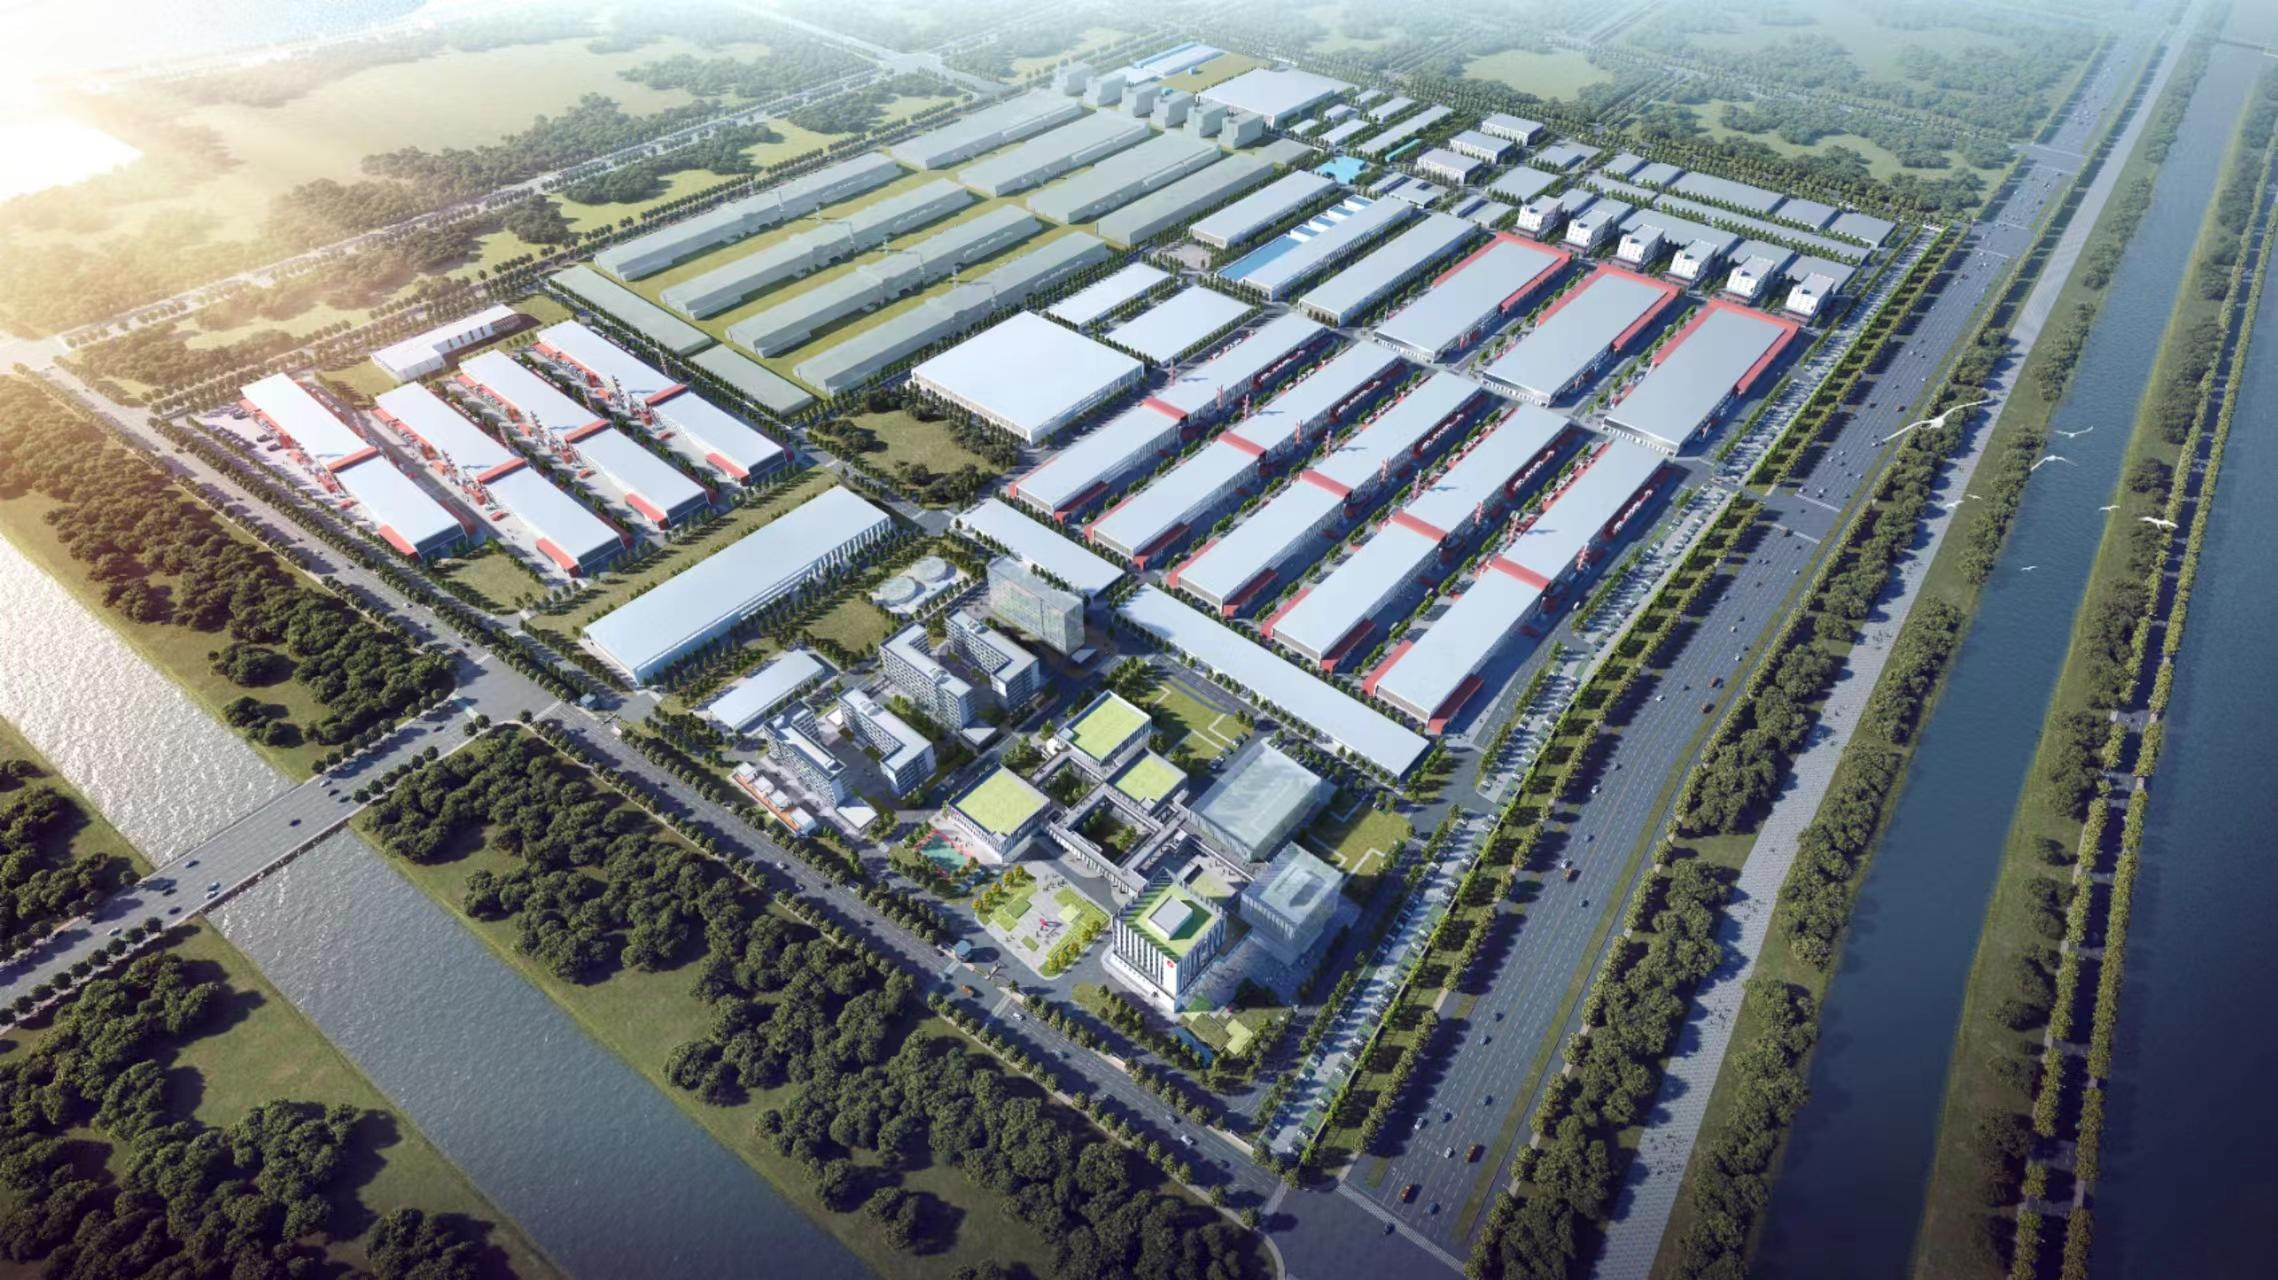
Die era van selfstandige optrede is verby. Die koolstofveselbedryf ontwikkel ’n volledige waardeketting wat ‘toestelvervaardiging, voorloperproduksie, veselvoorbereiding, saamgestelde materiale en toepassings’ insluit; integrasie in bedryfsklusters is ’n doeltreffende manier vir klein- en middelgrootteondernemings om kettingversorgingskoste te verminder en reaksietye te verbeter.
Nadat ’n nuwe materialemaatskappy vanaf die oostelike kusstreek sy bedrywighede in ’n koolstofvesel-industriepark gevestig het, het dit bevind dat dit ‘alle aanvullende materiale sonder om die park te verlaat’ kon bekom — marktoegang tot gespesialiseerde hars en voorverwerkte weefsel (prepregs) kan almal binne die park gereël word. Hierdie diepgaande integrasie en samehang binne die bedryfsketting het dit moontlik gemaak vir hulle om ’n jaarlikse bestellingsvolume van byna 50 miljoen yuan te bereik.
Koolstofvesel-industrieklusters het reeds vorm aangeneem op plekke soos Changzhou in Jiangsu, Weihai in Shandong en Keqiao in Zhejiang, met plaaslike regerings wat ondersteuning bied deur middel van industriefondse en doelgerigte beleid. Deur aktief in hierdie ekostelsels in te pas, verkry klein- en mediumbedrywe nie net bestellings nie, maar ook tegnologiese samewerking en ondersteuning met betrekking tot vaardige personeel.
Winst soek deur ‘hoërmarkposisionering’, selfs al beteken dit om net ’n klein treejie vorentoe te neem
Die algemene ooreenkoms binne die bedryf is dat daar ‘n oorvoorraad by die lae-end en ‘n tekort by die hoë-end is. Wat betref hoë-prestasie koolstofvesel van T700-graad en hoër, is daar baie min plaaslike maatskappye wat stabiele massaproduksie kan lewer, en pryse bly op ‘n relatief hoë vlak.
Al is kleiner en medium-terme ondernemings beslis nie in staat om T800 in een stap te hanteer nie, kan hulle ‘n spesifieke nis skep deur op spesifieke tegniese parameters te fokus.
Byvoorbeeld, fokus sommige maatskappye op hoë-modulus koolstofveseldoek wat spesifiek vir hoë-end visuitrusting ontwerp is, met meganiese en fisiese eienskappe wat 15 tot 20 keer dié van staal is. ‘n Ander voorbeeld is maatskappye wat op termoplastiese komposiete fokus—vergeleke met termosettingsmateriaal is termoplastiese koolstofvesel herwinbaar en verteenwoordig ‘n toekomstige tendens, maar baie min plaaslike firmas kan dit vervaardig. Die vestiging van tegniese struikelblokke in die ‘lang-stertmark’ kan ook help om die prysstryd te vermy.
Die koolstofveselindustrie gaan tans deur ’n oorgangsfase van bloot ‘kan vervaardig’ na ‘vervaardig goed’. ’n Samevoeging van vervaardigingskapasiteit vir algemene produkte is onvermydelik, maar vir klein en medium-terme ondernemings is daar drie maniere om in hierdie krisis te oorleef: uitbreiding na afstromende toepassings, spesialisering in nissegmente, en uitlyning met industriële klusters.
Daar is geen behoefte om te veel selfkritiek te wees nie. Soos een industrie-insider dit gestel het: ‘Mense in die vervaardigingssektor moet die onverskrokke gees van ’n vegter beliggaam en saam met die ontwikkeling van die industrie tree.’
Die waarde van ‘swart goud’ sal uiteindelik deur harde werk verwesenlik word.
Kopiereg © 2026 Zhangjiagang Weinuo Composites Co., Ltd. Alle regte voorbehou
 EN