Эпоха избытка
С одной стороны, цена универсального углеродного волокна упала ниже себестоимости; с другой — наблюдается дефицит высококачественного углеродного волокна для аэрокосмической отрасли. Малые и средние предприятия оказались между молотом и наковальней: куда им двигаться дальше?
«Чёрное золото» больше не сияет так ярко.
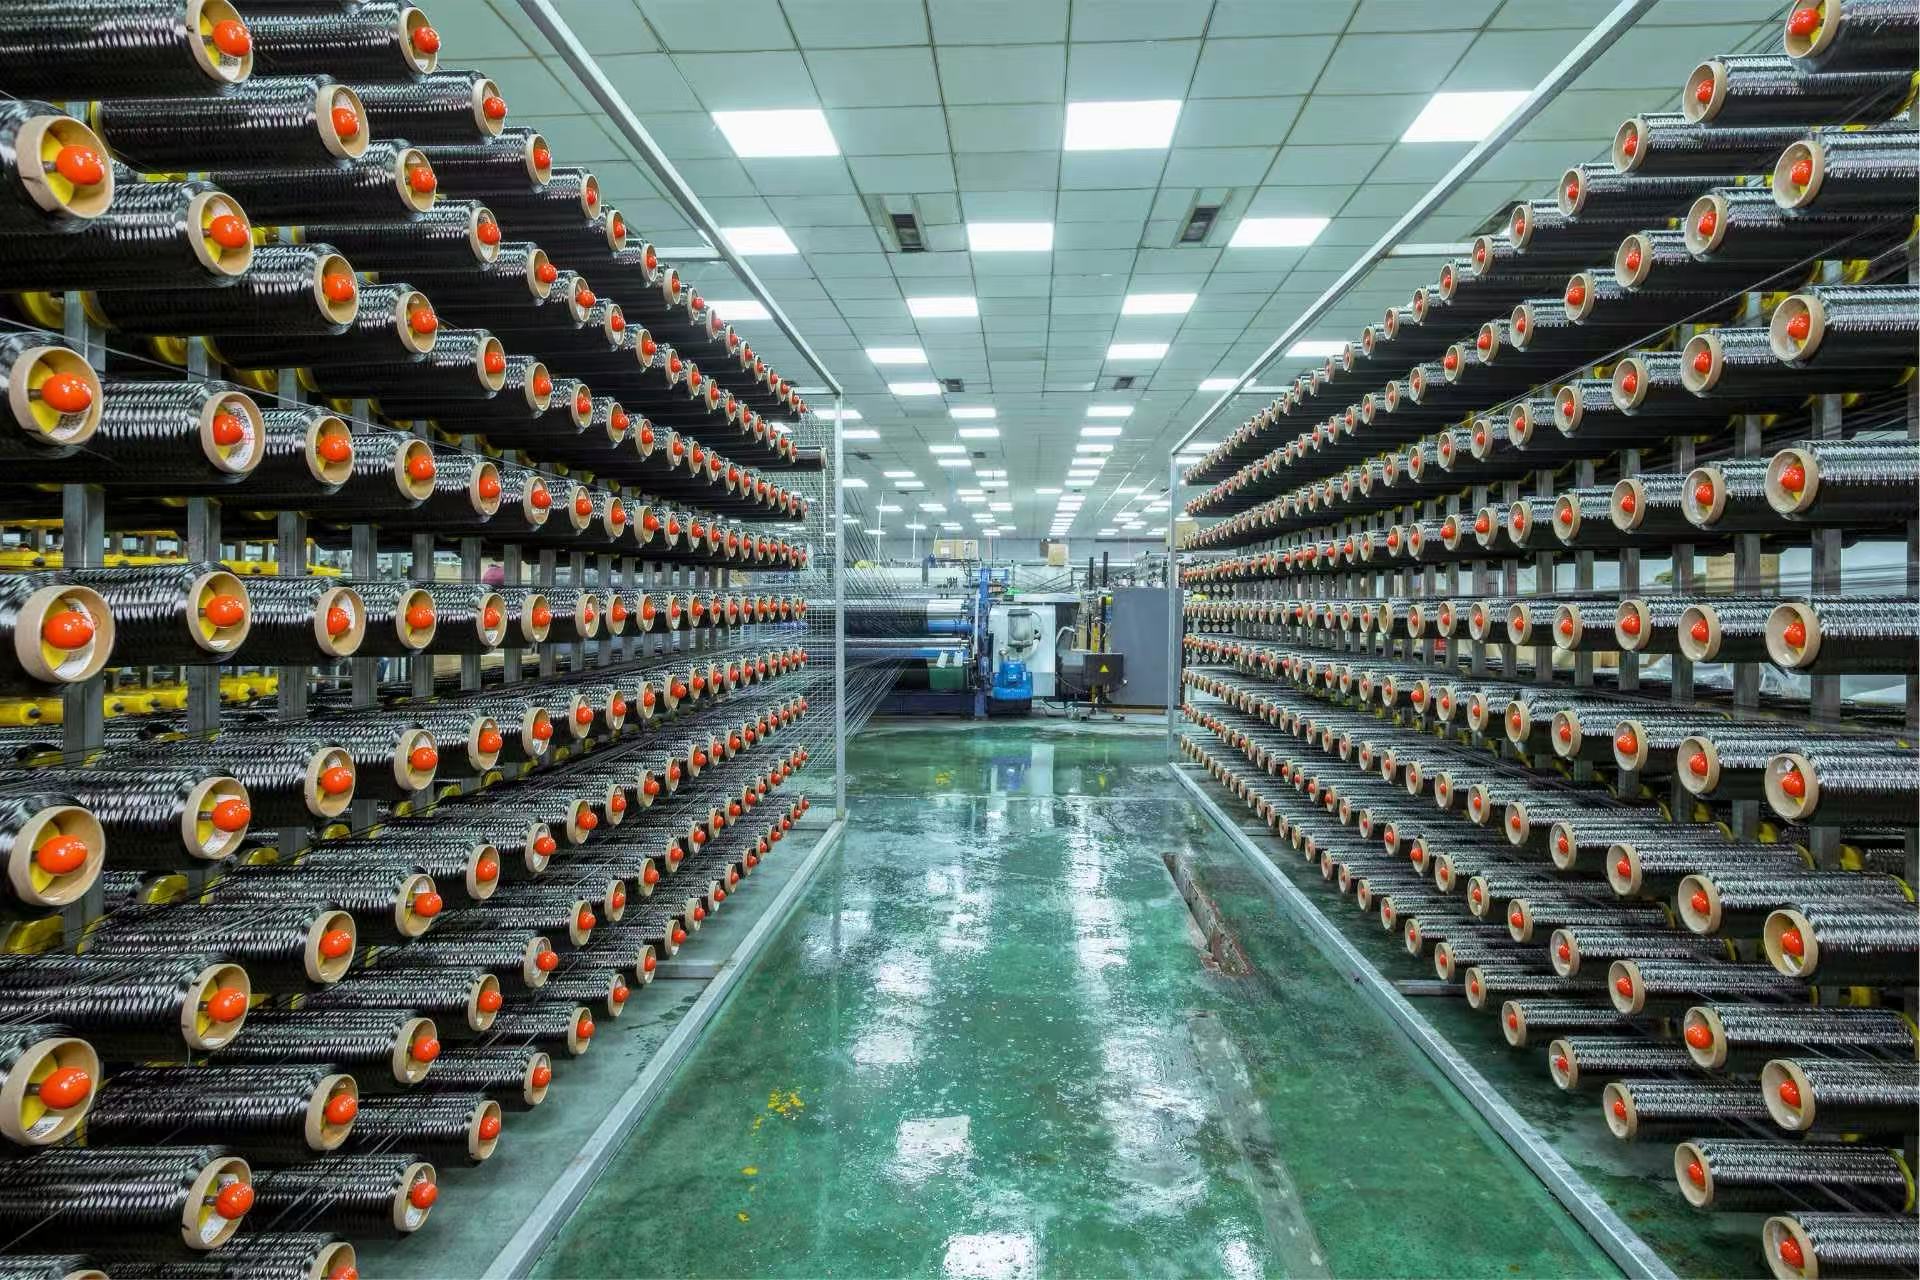
В 2025 году эксплуатационные мощности по производству углеродного волокна в Китае составляли приблизительно 171 000 метрических тонн, что соответствует 52,5 % от общей мировой мощности и надёжно закрепляет за страной статус крупнейшего в мире производителя. Однако за этими цифрами скрывается суровая реальность: наблюдается острый перебаланс мощностей по универсальным маркам T300 и T400, а из-за однородности продукции и низкой рентабельности конкуренция между компаниями чрезвычайно жёсткая.
В 2024 году ведущие компании отрасли впервые сообщили об убытках, а несколько давно действующих производителей впервые за годы устойчивого роста зафиксировали снижение показателей. Многие малые и средние предприятия оказались втянуты в ценовые войны, и операционное давление на них становится всё более острым.
В резком контрасте с этим цена углеродного волокна в аэрокосмическом секторе составляет примерно 80 долларов США за килограмм, тогда как в секторе ветроэнергетики она составляет всего 12 долларов США за килограмм. Высокотехнологичный рынок обеспечивает значительную прибыль, однако барьеры для входа на него чрезвычайно высоки.
Именно это структурное противоречие создаёт возможность для малых и средних предприятий добиться прорыва.
Выход за рамки «носителя волокна» и расширение в область применение -ориентированных решений
Наиболее прибыльные сегменты цепочки создания стоимости в индустрии углеродного волокна — это не производство исходного волокна или карбонизация, а проектирование композитных материалов, процессы формовки и разработка сценариев применения.
Малые и средние предприятия (МСП) имеют небольшие масштабы и ограниченный капитал; если они сосредоточатся исключительно на производстве исходного волокна, у них не будет шансов конкурировать с гигантами отрасли, пользующимися преимуществами масштаба. Перспективный путь — «движение вниз по цепочке»: приближение к конечным сценариям использования и разработка решений для конкретных применений.
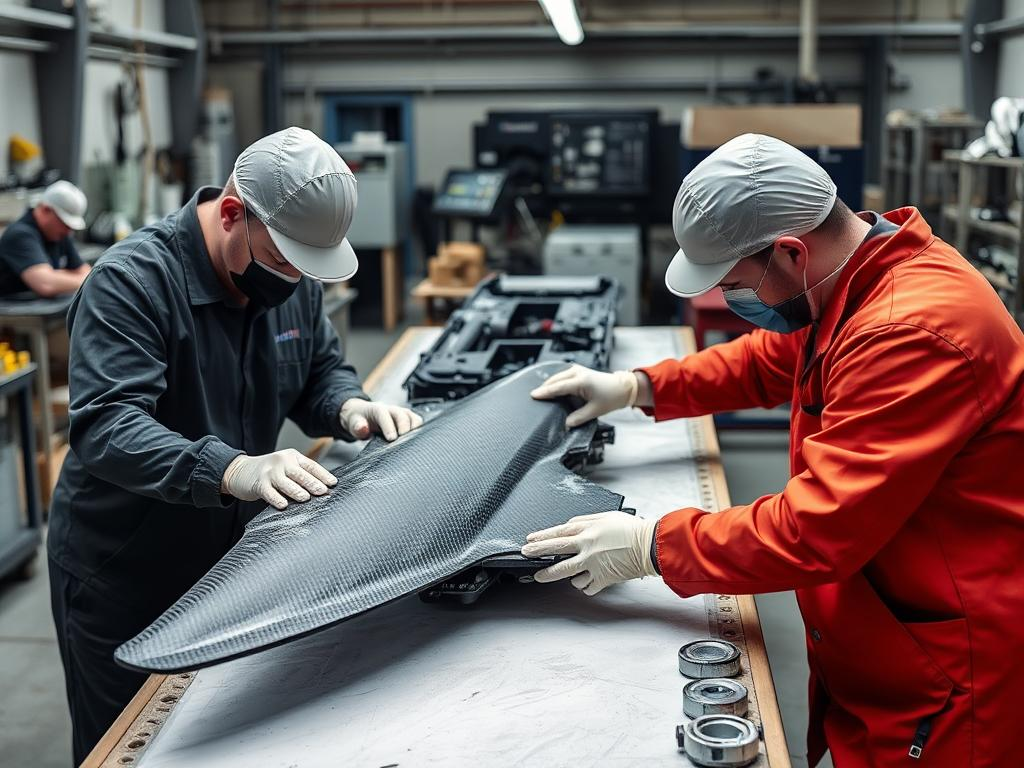
Небольшое предприятие по производству композитов в южном Китае самостоятельно разработало оборудование для высокотемпературной полимеризации и формовки, позволяющее перерабатывать углеродное волокно в пропеллеры для беспилотных летательных аппаратов. По сравнению с традиционными процессами это сокращает количество производственных операций вдвое и снижает потребность в рабочей силе на 60 %; 60 % его продукты экспортируется за рубеж, а годовой объём продаж превышает 10 миллионов юаней.
Другая компания, которая расширила свою деятельность из обработки металлов в сектор композитных материалов на основе углеродного волокна, специализируется на снижении массы автомобилей. Она поставляет компоненты из углеродного волокна нескольким брендам внедорожных и коммерческих транспортных средств, ежегодный объём поставок превышает 400 000 единиц, а рост выручки — более чем на 40 процентов.
Основная логика такова: продавать готовые компоненты выгоднее, чем сырьё. Став поставщиком для производителей оригинального оборудования (OEM) на нижестоящих участках цепочки поставок, вы значительно усилите как свою переговорную позицию, так и лояльность клиентов.
Фокусировка на узких рынках: стать крупной рыбой в маленьком пруду
Не следует пытаться конкурировать напрямую с гигантами на общих рынках, таких как ветроэнергетика или спорт и досуг. Малым и средним предприятиям следует искать зарождающиеся узкие рынки, которые гиганты либо игнорируют, либо не могут освоить.
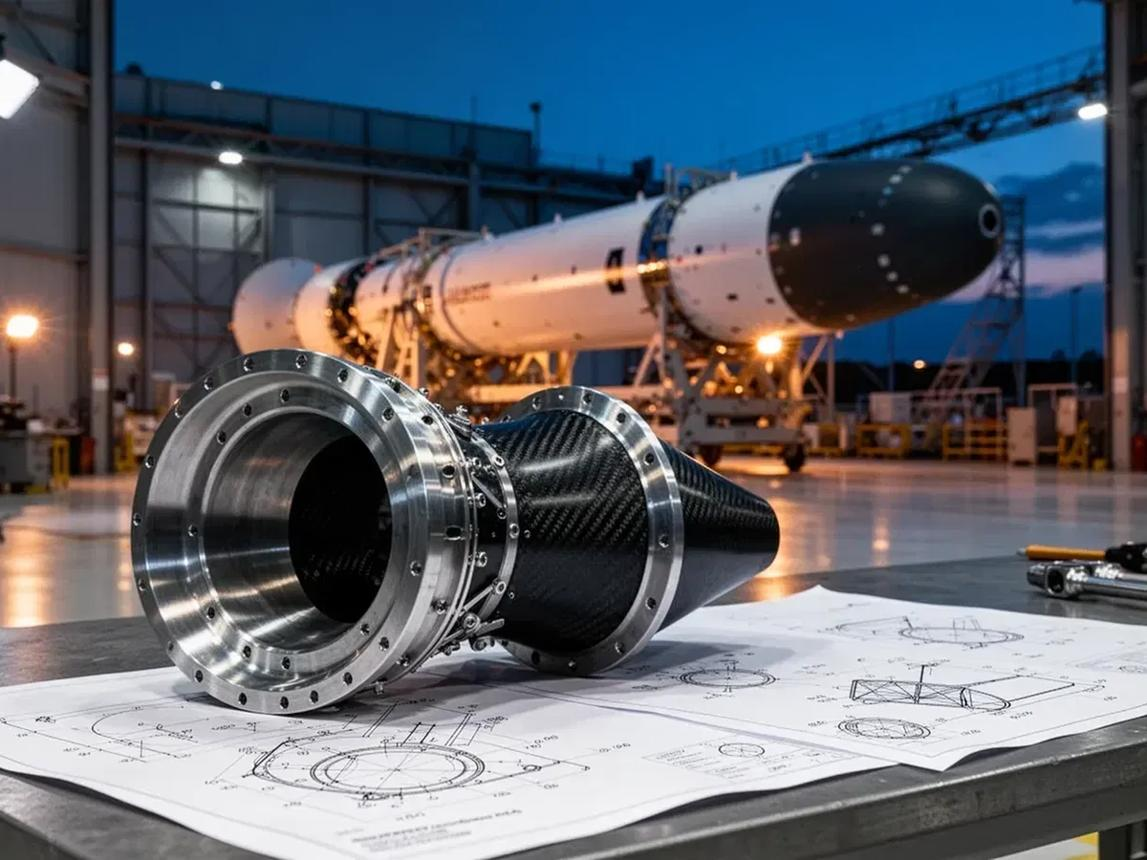
Одна малая и средняя компания, изначально выпускавшая газовые баллоны высокого давления для бытового использования, столкнулась с пределом роста в своей отрасли и решительно сменила вектор деятельности, перейдя в коммерческий космический сектор. Используя уже имеющийся опыт в технологии намотки композитных волокон, она успешно вошла в цепочку поставок аэрокосмической отрасли и начала производить сверхлёгкие газовые баллоны и топливные баки для ракет из углеродного волокна. Сегодня выручка от аэрокосмической продукции составляет более трети общей выручки компании, а годовой объём производства приближается к 100 миллионам юаней; заказы забронированы на два года вперёд.
Производитель рыболовных снастей из Северо-Востока расширил процесс изготовления удилищ из углеродного волокна на производство лыжных палок и хоккейных клюшек и даже получил новые заказы на структурные компоненты для гуманоидных роботов, удвоив свою выручку по сравнению с предыдущим годом.
«Специализация, утончённость, уникальность и инновационность» — это не просто слоган, а стратегия завоевания позиций на неразведанной территории за пределами поля зрения гигантов отрасли.
Включение в промышленные кластеры для использования чужих достижений
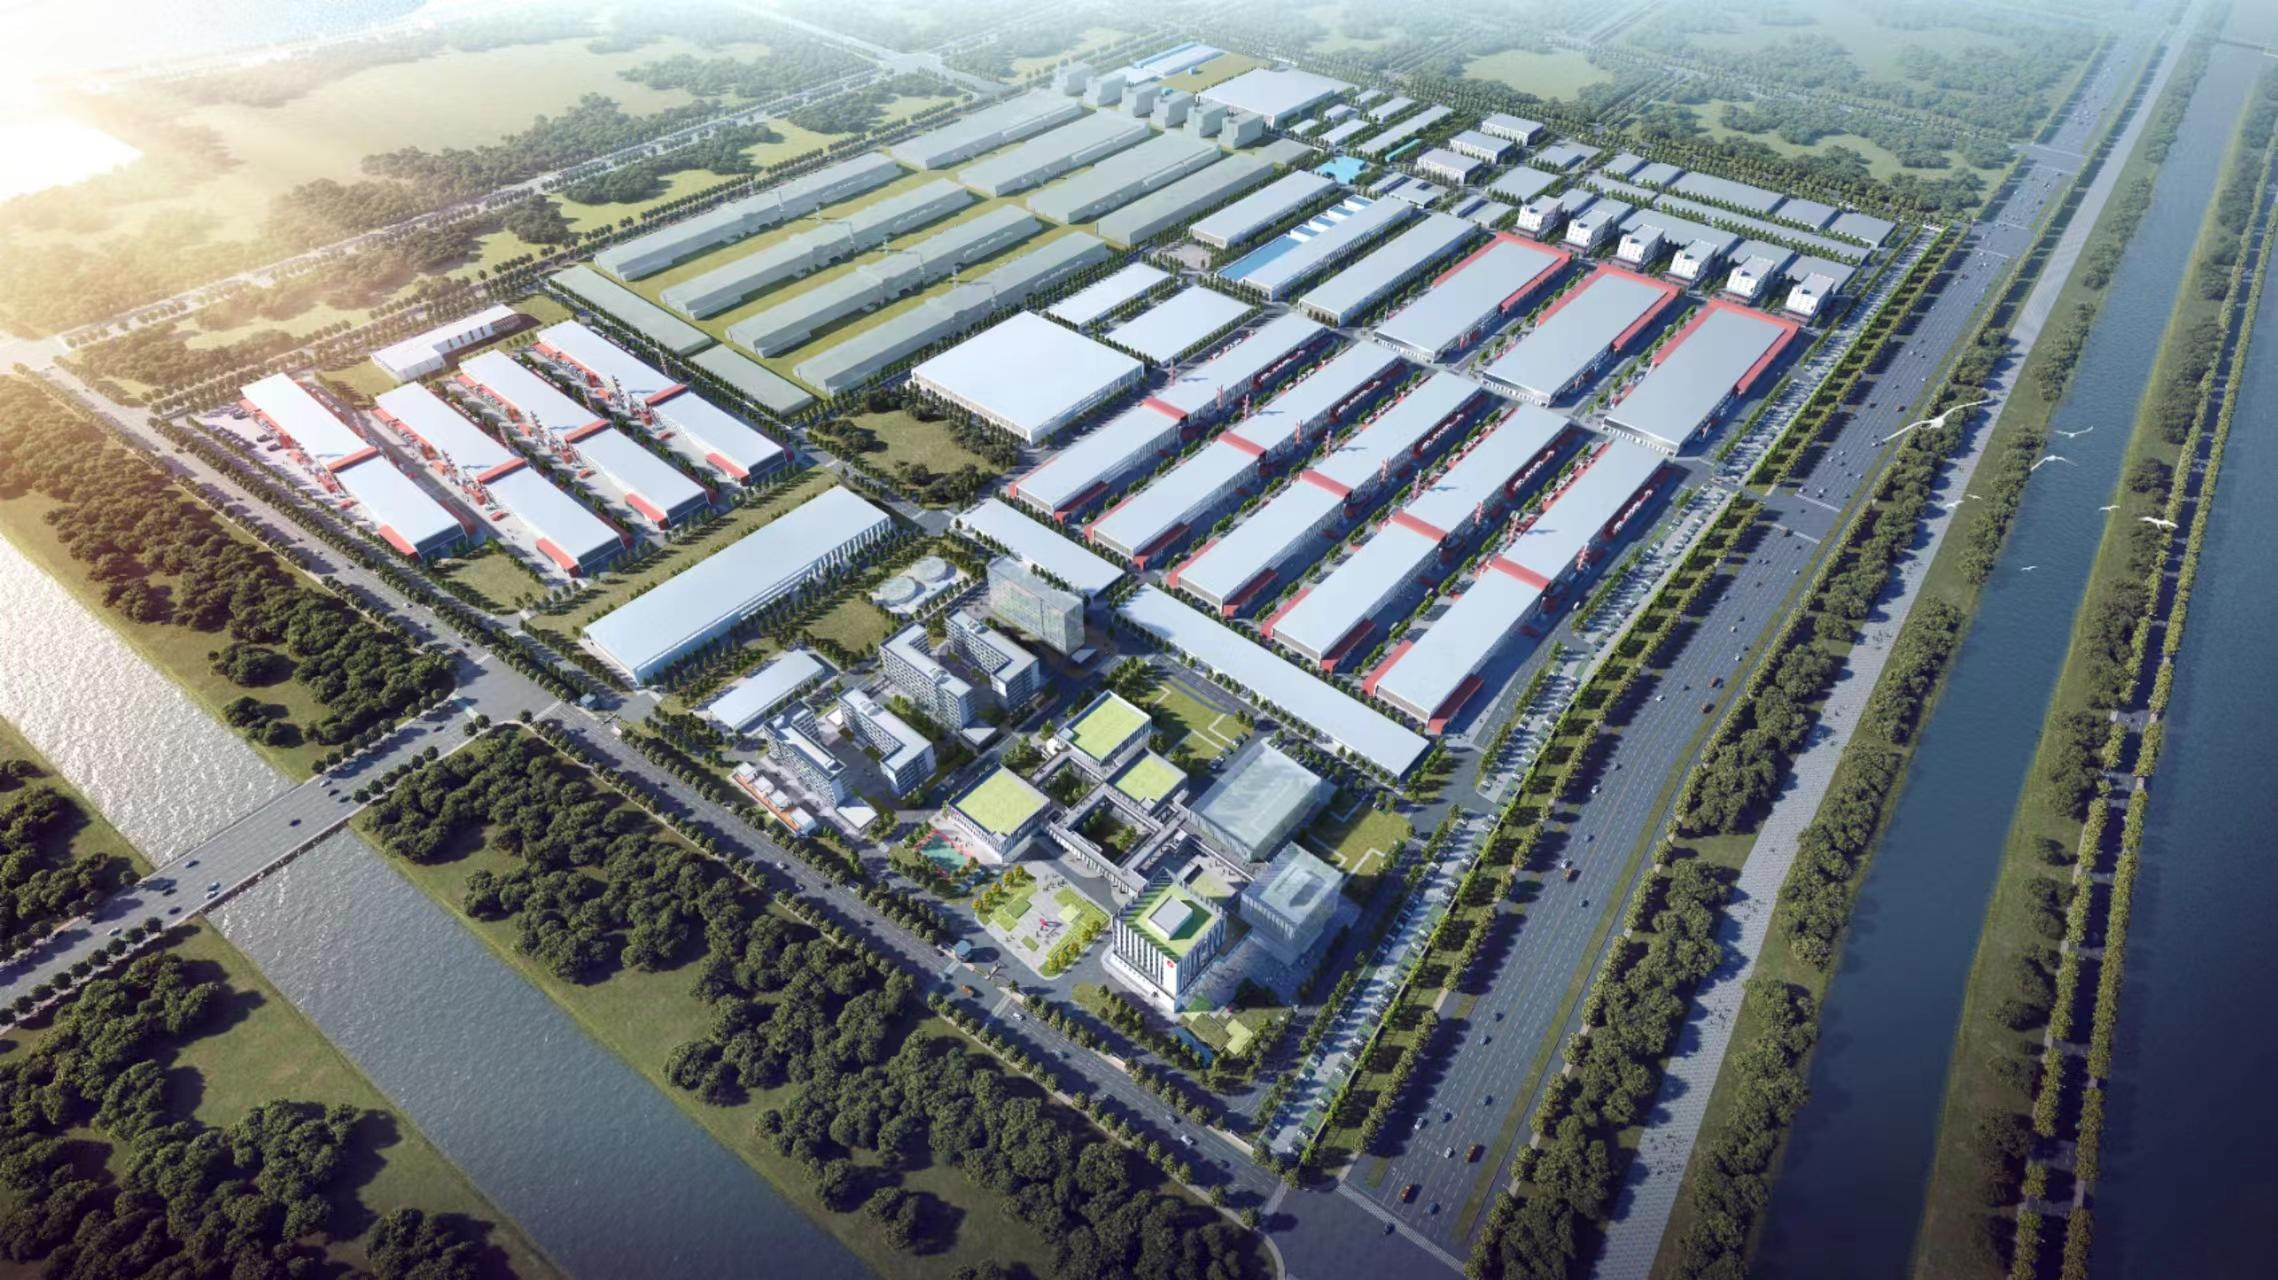
Эпоха самостоятельного развития подошла к концу. Отрасль углеродного волокна формирует полную цепочку создания стоимости, охватывающую «производство оборудования, выпуск прекурсоров, получение волокна, производство композитных материалов и их применение»; вхождение в промышленные кластеры — эффективный способ для малых и средних предприятий снизить издержки цепочки поставок и повысить скорость реакции.
После того как новая компания по производству материалов из восточного прибрежного региона открыла производство в промышленном парке углеродного волокна, она обнаружила, что может «закупать все вспомогательные материалы, не покидая пределов парка» — доступ к рынку специализированных смол и препрегов также полностью обеспечивается внутри парка. Такая глубокая интеграция и синергия внутри производственной цепочки позволили компании достичь годового объёма заказов почти в 50 миллионов юаней.
Промышленные кластеры углеродного волокна уже сформировались в таких местах, как Чанчжоу в провинции Цзянсу, Вэйхай в провинции Шаньдун и Кэцяо в провинции Чжэцзян; местные органы власти оказывают поддержку через промышленные фонды и целевые меры. Активно интегрируясь в эти экосистемы, малые и средние предприятия получают не только заказы, но и технологическое сотрудничество, а также поддержку в вопросах кадров.
Поиск прибыли за счёт «позиционирования на премиальном сегменте», даже если это означает лишь небольшой шаг вперёд
Консенсус в отрасли заключается в том, что на низком конце наблюдается избыток предложения, а на высоком — дефицит. Что касается высокопрочного углеродного волокна марки T700 и выше, то очень немногие отечественные компании способны обеспечить стабильное массовое производство, и цены остаются на относительно высоком уровне.
Хотя малые и средние предприятия, безусловно, не обладают возможностями для одновременного освоения производства волокна T800, они могут занять нишевый сегмент, специализируясь на конкретных технических параметрах.
Например, некоторые компании специализируются на высокомодульной углеродной ткани, разработанной специально для высококлассных рыболовных снастей; её механические и физические свойства превышают аналогичные показатели стали в 15–20 раз. Другой пример — компании, ориентированные на термопластичные композиты: по сравнению с термореактивными материалами термопластичное углеродное волокно поддаётся переработке и представляет собой перспективное направление будущего; однако лишь немногие отечественные фирмы способны его производить. Создание технических барьеров на «рынке длинного хвоста» также помогает избежать ценовой войны.
Индустрия углеродного волокна сейчас переживает период перехода от простого «умения производить» к «качественному производству». Консолидация производственных мощностей для универсальных продуктов неизбежна, однако для малых и средних предприятий существуют три пути выживания в условиях этого кризиса: расширение вниз по цепочке добавленной стоимости (в области применения), специализация на узких сегментах рынка и интеграция в промышленные кластеры.
Нет необходимости чрезмерно принижать себя. Как выразился один отраслевой инсайдер: «Производственникам необходимо обладать непреклонным духом бойца и двигаться в ногу с развитием отрасли».
Стоимость «чёрного золота» в конечном счёте будет реализована благодаря упорному труду.
© 2026, Zhangjiagang Weinuo Composites Co., Ltd. Все права защищены
 EN