L’ère de l’excédent
D’un côté, le prix de la fibre de carbone à usage général est tombé en dessous du seuil de coût ; de l’autre, une pénurie de fibre de carbone haut de gamme affecte le secteur aérospatial. Les petites et moyennes entreprises se retrouvent coincées au milieu : quelle voie s’ouvre devant elles ?
l’« or noir » ne brille plus aussi intensément.
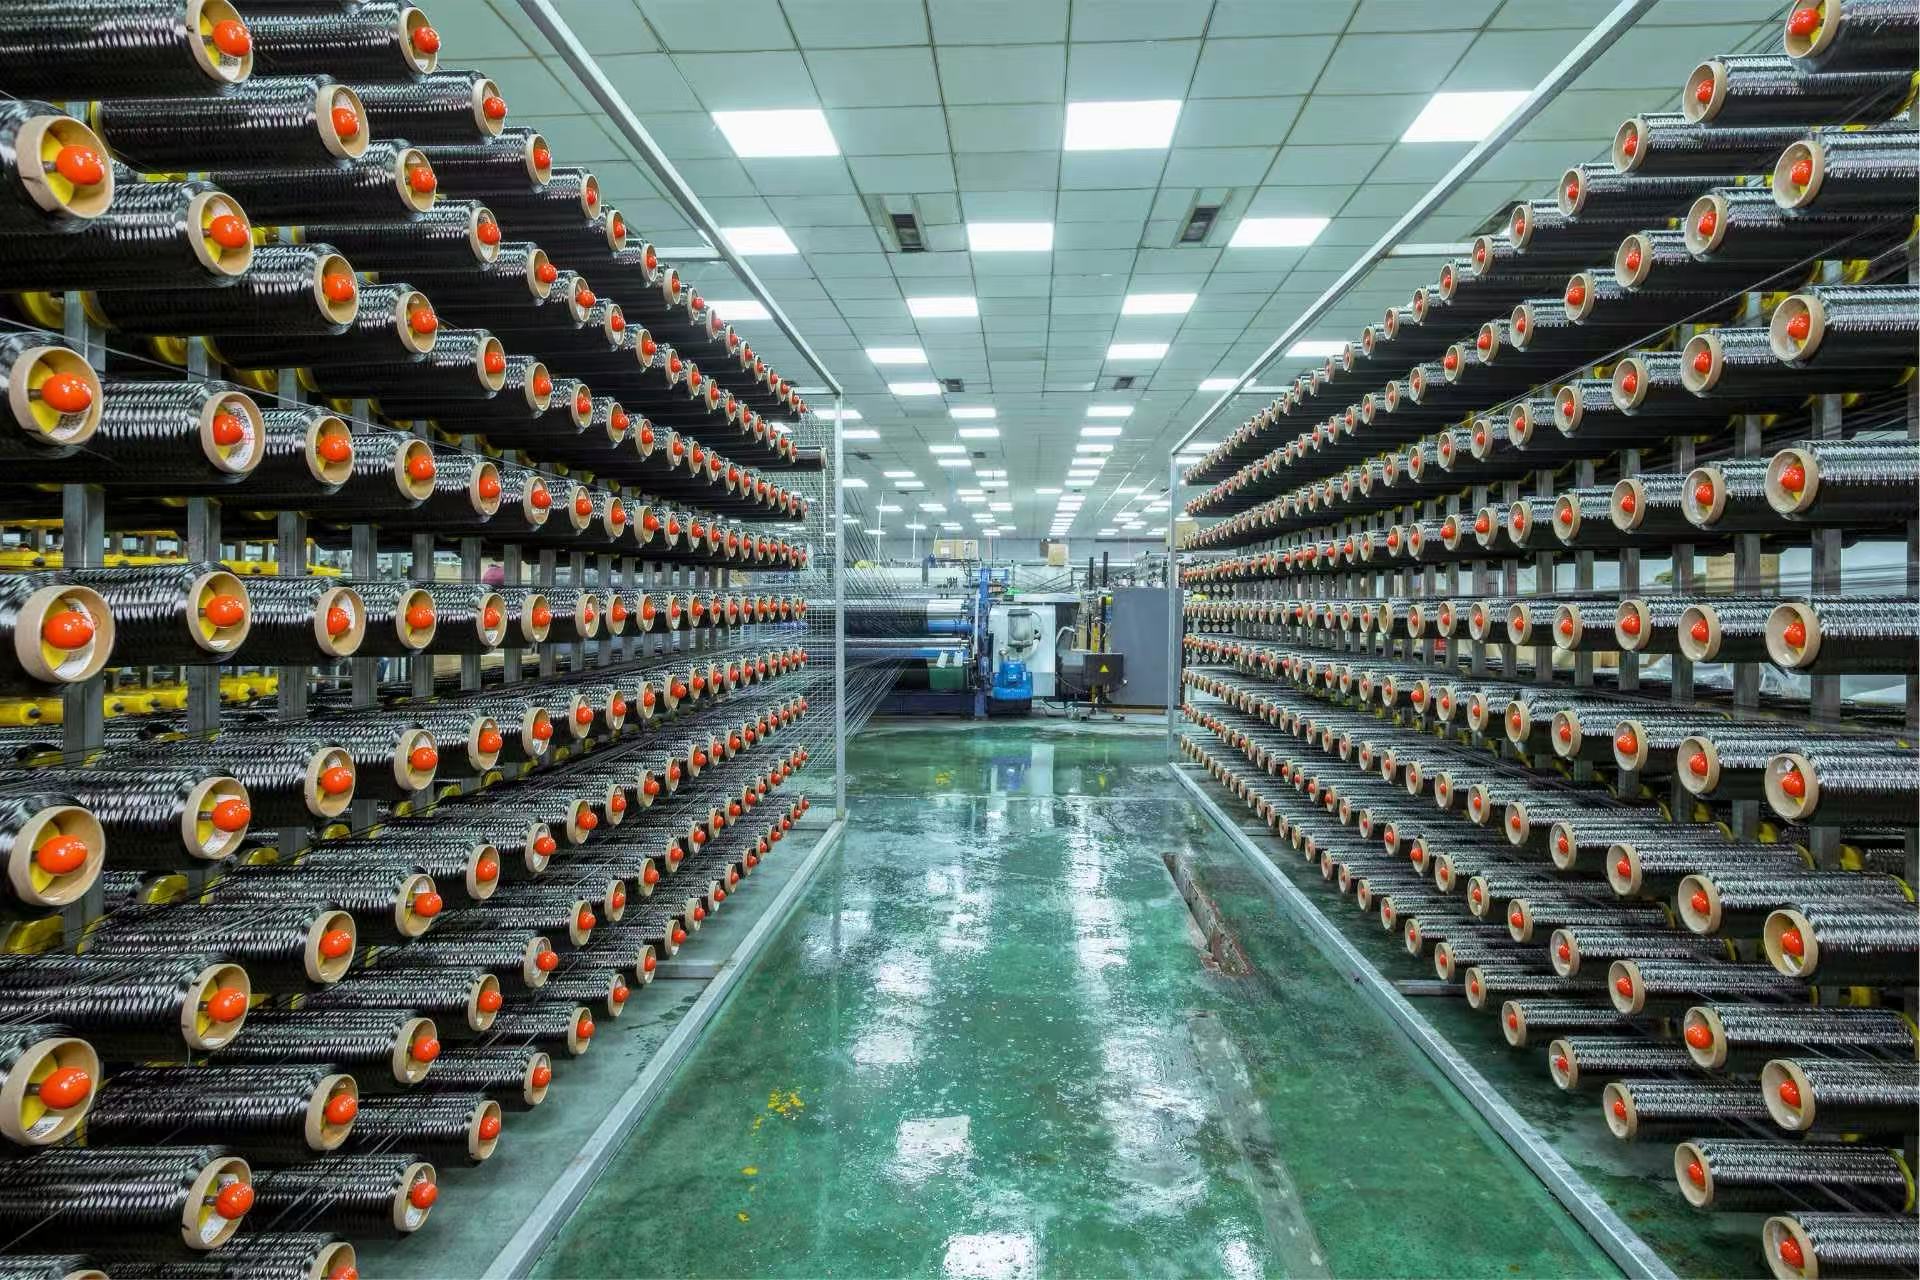
En 2025, la capacité de production opérationnelle de fibre de carbone en Chine s’élevait à environ 171 000 tonnes métriques, représentant 52,5 % de la capacité mondiale totale et consolidant fermement sa position de premier producteur mondial. Toutefois, derrière ces chiffres se cache une surcapacité sévère pour les fibres de carbone à usage général des grades T300 et T400, accompagnée d’une concurrence féroce due à l’homogénéité des produits et à des marges bénéficiaires très étroites pour les entreprises.
En 2024, les entreprises leaders du secteur ont enregistré des pertes pour la première fois, tandis que plusieurs fabricants établis depuis longtemps ont vu leurs performances reculer pour la première fois après des années de croissance soutenue. De nombreuses petites et moyennes entreprises se sont engouffrées dans des guerres des prix, et les pressions opérationnelles se sont accrues de façon croissante.
En revanche marquée, le prix unitaire de la fibre de carbone dans le secteur aérospatial est d’environ 80 USD par kilogramme, tandis que, dans le secteur de l’énergie éolienne, il n’est que de 12 USD par kilogramme. Le marché haut de gamme offre des marges substantielles, mais les barrières à l’entrée y sont extrêmement élevées.
C’est précisément cette contradiction structurelle qui offre une opportunité aux petites et moyennes entreprises de percer.
Aller au-delà du « transporteur de fibre » pour s’étendre vers utilisation — des solutions orientées
Les segments les plus rentables de la chaîne de valeur de la fibre de carbone ne sont ni la production de fibre brute ni la carbonisation, mais bien la conception de matériaux composites, les procédés de moulage et le développement de scénarios d’application.
Les petites et moyennes entreprises (PME) sont de petite taille et disposent de capitaux limités ; si elles se concentrent uniquement sur la production de fibre brute, elles n’ont aucune chance de rivaliser avec les géants industriels bénéficiant d’économies d’échelle. La voie à suivre consiste à « descendre en aval » — à se rapprocher des usages finaux et à développer des solutions applicatives.
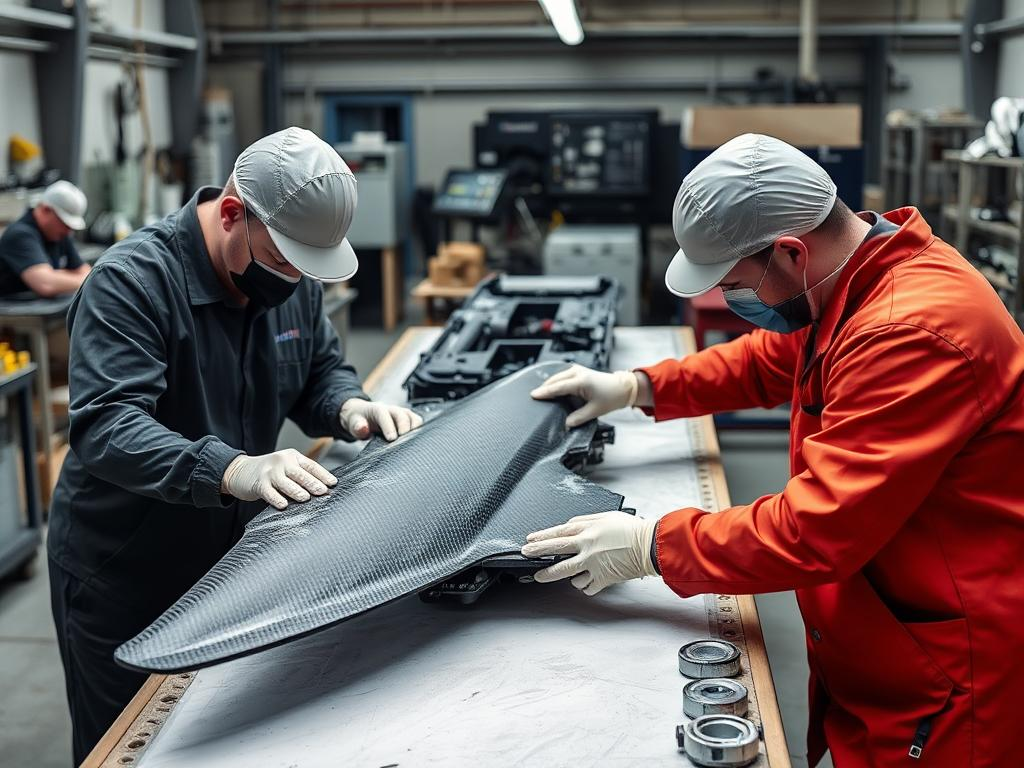
Une petite entreprise de composites située dans le sud de la Chine a développé indépendamment des équipements de cuisson à haute température et de moulage afin de transformer la fibre de carbone en hélices pour drones. Par rapport aux procédés traditionnels, cela réduit de moitié le nombre d’étapes de production et diminue les besoins en main-d’œuvre de 60 % ; 60 % de ses produits sont exportés à l’étranger, avec un chiffre d’affaires annuel dépassant 10 millions de yuans.
Une autre entreprise, issue du secteur de la transformation des métaux et s’étant diversifiée vers les composites en fibre de carbone, se spécialise dans l’allègement des véhicules automobiles. Elle fournit des composants en fibre de carbone à plusieurs marques de véhicules tout-terrain et de véhicules commerciaux, avec un volume annuel de livraisons dépassant 400 000 unités et une croissance des revenus supérieure à 40 pour cent.
La logique centrale est la suivante : il vaut mieux vendre des composants que des matières premières. En devenant fournisseur des constructeurs équipementiers (OEM) en aval, votre pouvoir de négociation ainsi que la fidélité de vos clients augmenteront considérablement.
Se concentrer sur des marchés de niche : devenir un grand poisson dans un petit étang
Ne tentez pas de rivaliser frontalement avec les géants sur des marchés généralistes tels que l’énergie éolienne ou les loisirs et le sport. Les petites et moyennes entreprises doivent identifier des marchés de niche émergents que les géants négligent ou ne peuvent pas pénétrer.
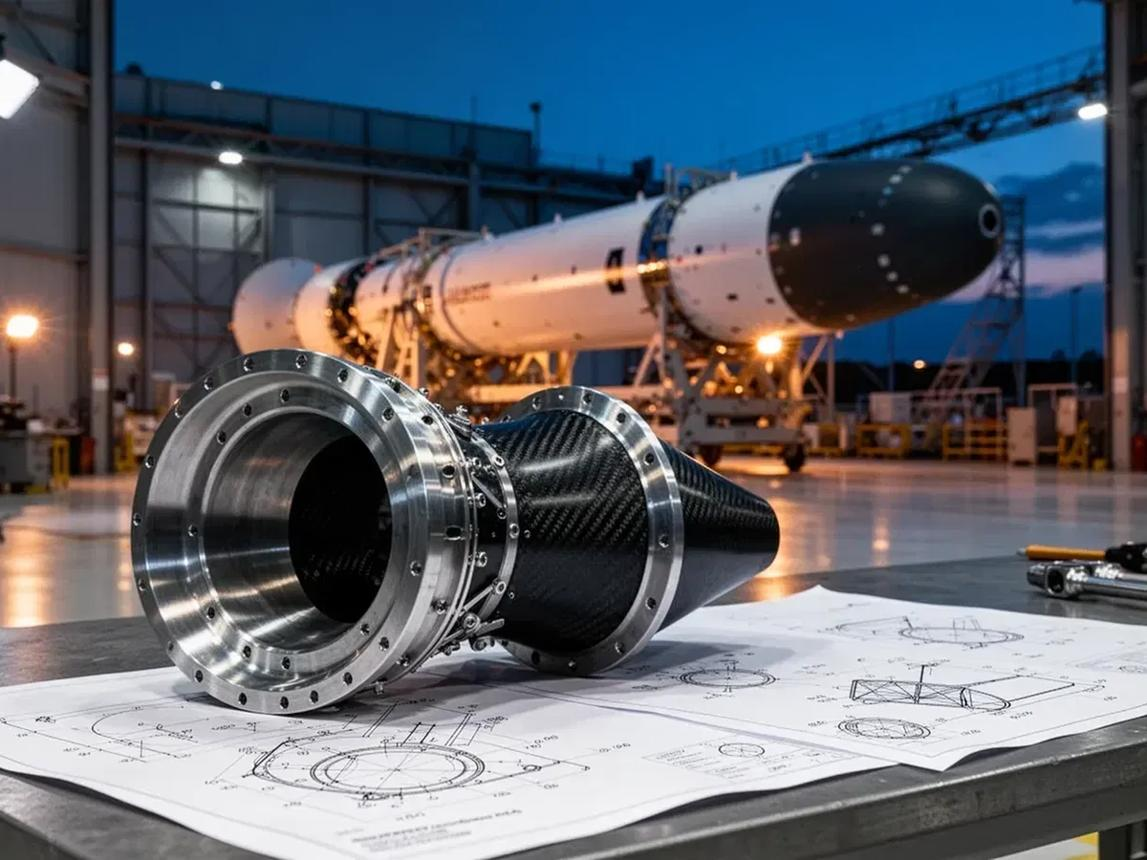
Une PME, qui fabriquait initialement des bouteilles de gaz à haute pression destinées à un usage domestique, a atteint une limite dans son secteur d’activité et a décidé de pivoter résolument vers le domaine spatial commercial. En tirant parti de son expertise existante en technologie d’enroulement filamentaire composite, elle est parvenue avec succès à intégrer la chaîne d’approvisionnement aérospatiale, produisant des bouteilles de gaz ultra-légères en fibre de carbone ainsi que des réservoirs de carburant pour fusées. Aujourd’hui, les revenus issus des produits aérospatiaux représentent plus d’un tiers du chiffre d’affaires total de l’entreprise, dont la valeur annuelle de production approche les 100 millions de yuans, avec des commandes déjà prises jusqu’à deux ans à l’avance.
Un fabricant d’articles de pêche situé dans le Nord-Est a étendu son procédé de fabrication de cannes à pêche en fibre de carbone à la production de bâtons de ski et de crosse de hockey, et a même décroché de nouvelles commandes pour des composants structurels destinés à des robots humanoïdes, doublant ainsi son chiffre d’affaires sur un an.
« Spécialisé, raffiné, distinctif et innovant » n’est pas seulement un slogan, mais une stratégie visant à s’implanter dans un territoire inexploré, hors du champ de vision des géants industriels.
S’insérer dans des pôles industriels pour tirer parti de l’élan collectif
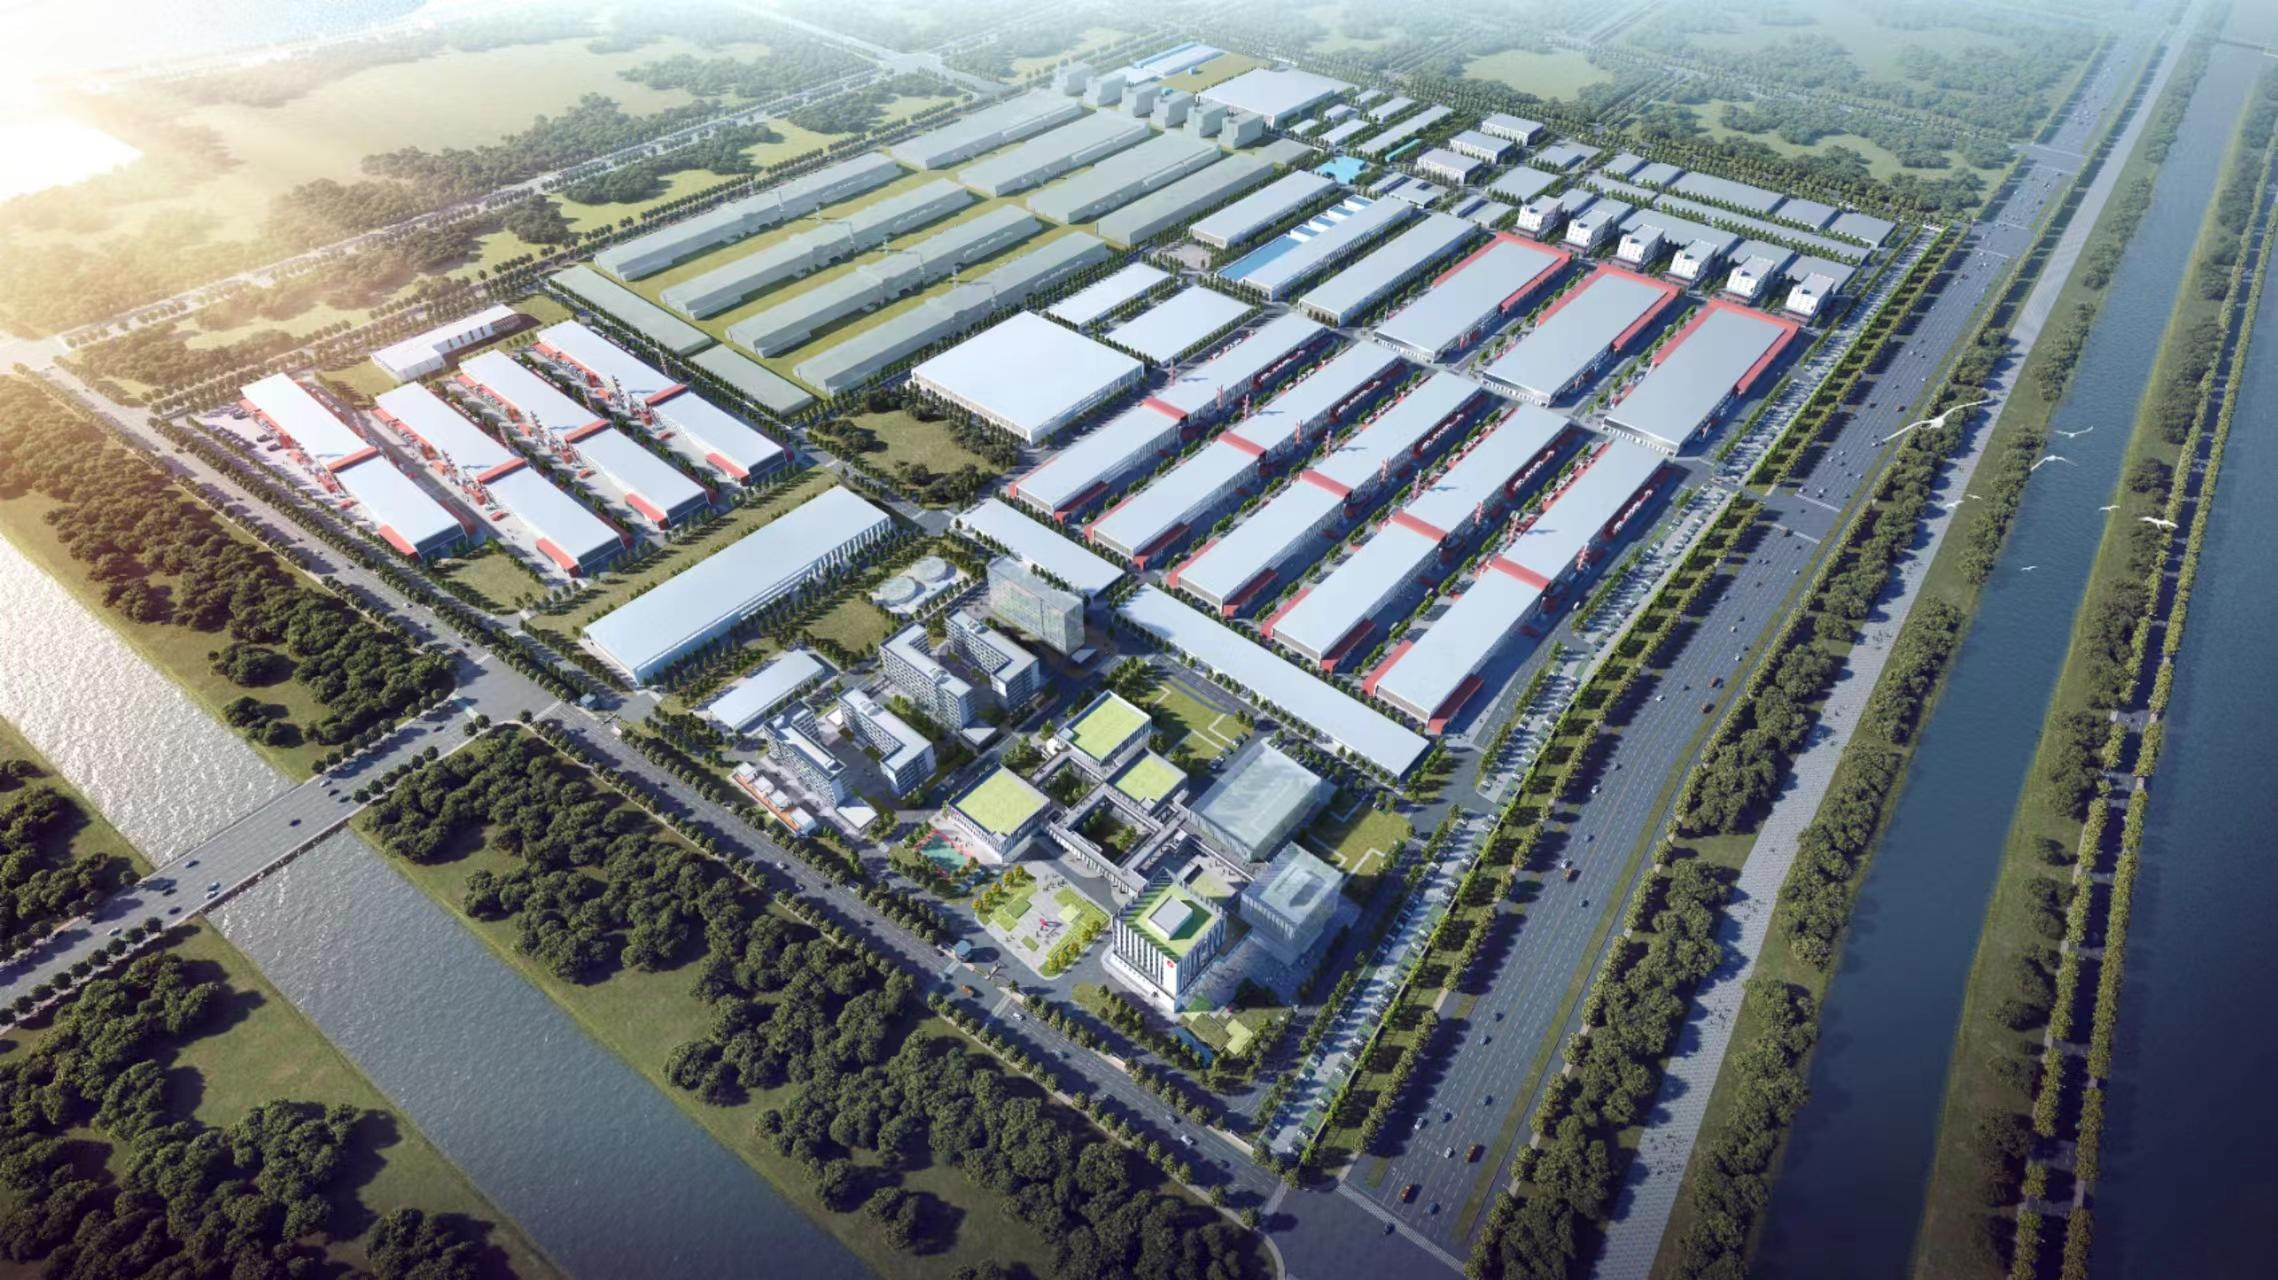
L’ère de l’action isolée est révolue. Le secteur des fibres de carbone développe une chaîne de valeur complète couvrant « la fabrication d’équipements, la production de précurseurs, la préparation des fibres, les matériaux composites et leurs applications » ; l’intégration dans des pôles industriels constitue une voie efficace pour les petites et moyennes entreprises afin de réduire leurs coûts logistiques et d’améliorer leurs délais de réaction.
Après qu’une nouvelle entreprise de matériaux, originaire de la région côtière orientale, eut établi ses activités dans un parc industriel dédié aux fibres de carbone, elle constata qu’elle pouvait « se procurer tous les matériaux auxiliaires sans quitter le parc » — l’accès au marché pour les résines spécialisées et les préimprégnés pouvait être entièrement organisé à l’intérieur du parc. Cette intégration approfondie et cette synergie au sein de la chaîne industrielle leur ont permis d’atteindre un volume annuel de commandes voisin de 50 millions de yuans.
Des pôles industriels dédiés aux fibres de carbone se sont déjà formés à Changzhou (Jiangsu), Weihai (Shandong) et Keqiao (Zhejiang), les gouvernements locaux soutenant ces initiatives par des fonds industriels et des politiques ciblées. En s’intégrant activement à ces écosystèmes, les PME obtiennent non seulement des commandes, mais aussi une collaboration technologique et un soutien en matière de talents.
Rechercher des profits grâce à une « positionnement haut de gamme », même si cela signifie n’avancer que d’un petit pas
Le consensus au sein du secteur est qu’il y a une surabondance au bas de la gamme et une pénurie au haut de la gamme. En ce qui concerne les fibres de carbone hautes performances de grade T700 et supérieur, très peu d’entreprises nationales sont capables d’une production de masse stable, et les prix demeurent à un niveau relativement élevé.
Bien que les petites et moyennes entreprises ne disposent certainement pas de la capacité nécessaire pour aborder directement le T800, elles peuvent se tailler une niche en se spécialisant dans des paramètres techniques précis.
Par exemple, certaines entreprises se spécialisent dans les tissus en fibre de carbone à haut module, conçus spécifiquement pour les équipements de pêche haut de gamme, dont les propriétés mécaniques et physiques sont 15 à 20 fois supérieures à celles de l’acier. Un autre exemple est celui des entreprises axées sur les composites thermoplastiques : comparés aux matériaux thermodurcissables, les composites en fibre de carbone thermoplastique sont recyclables et représentent une tendance d’avenir, mais très peu d’entreprises nationales sont capables de les produire. Établir des barrières techniques sur le « marché de la longue traîne » peut également contribuer à éviter la guerre des prix.
Le secteur des fibres de carbone traverse actuellement une période de transition, passant d’une simple capacité de production à une production de haute qualité. Une consolidation des capacités de production pour les produits généralistes est inévitable, mais pour les petites et moyennes entreprises, trois voies permettent de survivre au sein de cette crise : l’expansion vers des applications aval, la spécialisation dans des segments de niche et l’alignement sur des pôles industriels.
Il n’est pas nécessaire d’être excessivement autodépréciatif. Comme l’a souligné un expert du secteur : « Les acteurs du domaine manufacturier doivent incarner l’esprit indomptable d’un combattant et rester en phase avec l’évolution du secteur. »
La valeur de l’« or noir » sera finalement concrétisée grâce au travail acharné.
Copyright © 2026 Zhangjiagang Weinuo Composites Co., Ltd. Tous droits réservés
 EN